

A presidente do Banco do Brasil, Tarciana Medeiros, provocou uma reação de entidades do agronegócio após afirmar que parte dos médios e grandes produtores rurais deixou de pagar dívidas e recusou renegociações oferecidas pela instituição. A declaração foi feita durante uma teleconferência sobre os resultados do terceiro trimestre de 2026 e levou a Aprosoja Brasil a publicar uma nota de repúdio.
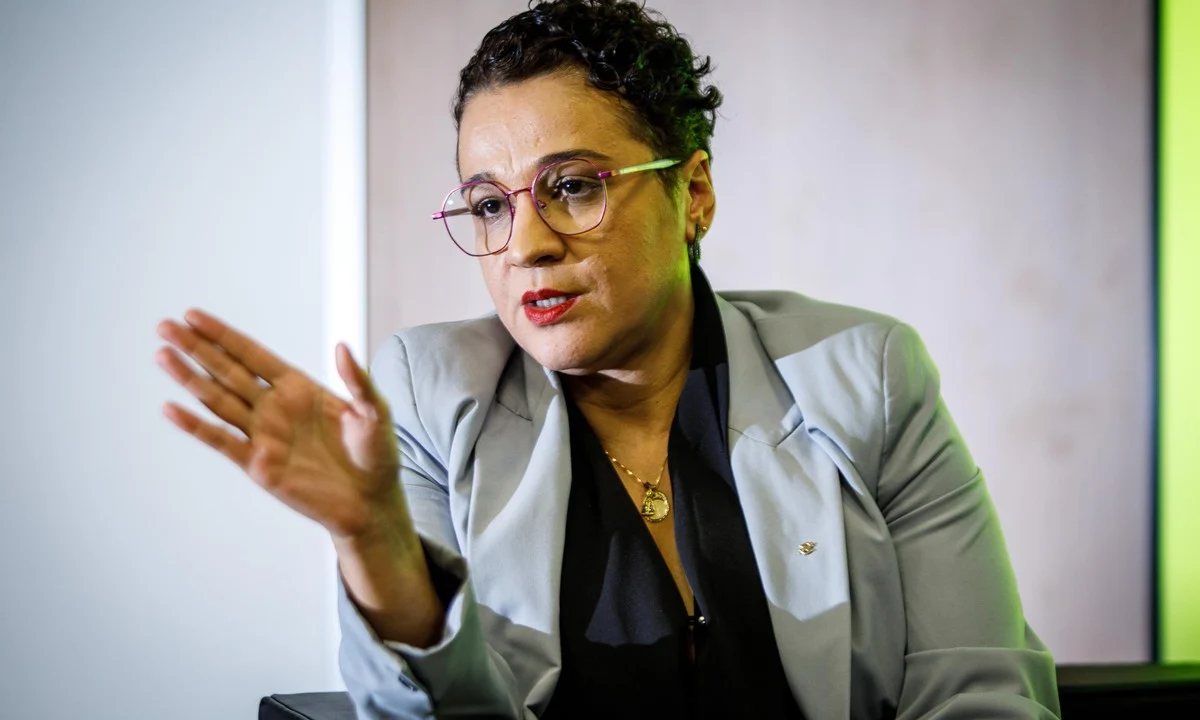
O episódio ganhou repercussão depois que a executiva mencionou a persistência do chamado risco moral entre determinados clientes da carteira de crédito rural. A entidade representativa dos produtores de soja contestou a interpretação e afirmou que o endividamento do setor está relacionado a juros elevados, custos de produção, problemas climáticos e dificuldades de acesso ao crédito.
O que Tarciana Medeiros disse sobre os produtores rurais?
As declarações ocorreram em 12 de novembro, durante a teleconferência com analistas sobre o balanço do Banco do Brasil referente ao terceiro trimestre de 2026.
Tarciana afirmou que a recuperação da carteira de crédito do agronegócio não aconteceu na velocidade esperada pela instituição. Segundo a executiva, parte dos produtores de médio e grande porte optou por não pagar as dívidas, não renegociar as operações e não apresentar novas garantias, mesmo após oportunidades de repactuação com recursos subsidiados e prazos de até dez anos.
A presidente também mencionou a expectativa de que alguns devedores estivessem aguardando condições mais vantajosas para regularizar suas operações.
Não contávamos com a persistência e a intencionalidade do risco moral
Tarciana Medeiros
A declaração foi reproduzida pela Reuters. Nesse contexto, risco moral é a situação em que um devedor pode adiar o cumprimento de suas obrigações esperando conseguir condições melhores em uma negociação futura.
Tarciana especificou que os problemas estão concentrados principalmente entre produtores de soja, milho e pecuária, de médio e grande porte, especialmente na região Centro-Oeste.
Por que a Aprosoja Brasil repudiou a declaração?
A Aprosoja Brasil publicou uma nota oficial de repúdio em 12 de novembro. A entidade contestou a interpretação de que produtores rurais estariam deixando de pagar deliberadamente suas dívidas e afirmou que a declaração transforma uma crise econômica em uma acusação generalizada de má-fé.
Produtor rural não é caloteiro. A crise do endividamento exige soluções, não acusações.
Na avaliação da associação, as dificuldades financeiras enfrentadas pelos agricultores estão relacionadas a uma combinação de fatores que prejudicaram a capacidade de pagamento do setor:
- Sucessivas adversidades climáticas e quebras de safra;
- Aumento dos custos de produção;
- Crises geopolíticas e encarecimento de insumos;
- Queda dos preços agrícolas e redução das margens;
- Taxas de juros elevadas;
- Restrição na oferta de financiamento rural.
A entidade também citou um estudo publicado na Revista da Procuradoria-Geral do Banco Central, baseado em dados oficiais, que identificou inadimplência média de 1,89% no crédito rural entre 2015 e 2019. O levantamento foi utilizado pela associação para defender que os produtores possuem um histórico de cumprimento de compromissos financeiros.
Quanto caiu o crédito rural no Brasil?
Outro argumento apresentado pela Aprosoja envolve a redução da disponibilidade de financiamento para os agricultores. De acordo com os números citados pela entidade, o crédito rural tradicional caiu 25,7% nos primeiros quatro meses da safra 2026/2027.
O volume passou de R$ 144,9 bilhões para R$ 107,6 bilhões no período comparado. A associação afirma que a retração dificulta o financiamento da produção e a recuperação financeira dos agricultores.
A Aprosoja também questionou a efetividade dos programas de renegociação de dívidas. Segundo a nota, o potencial inicialmente estimado pelo governo era de R$ 100 bilhões, mas apenas R$ 23,29 bilhões haviam sido contratados até 9 de novembro de 2026, aproximadamente 23% do total.
A entidade apontou ainda obstáculos para a adesão às renegociações, incluindo exigências relatadas de entrada de até 15% do valor das operações e apresentação de garantias adicionais.
Na avaliação da associação, exigir recursos antecipados de produtores que procuram renegociar justamente por dificuldades financeiras pode impedir que as medidas alcancem quem mais precisa.
A Aprosoja informou que já havia alertado formalmente o Ministério da Fazenda sobre a necessidade de ampliar os limites de renegociação, incluir operações de investimento e Cédulas de Produto Rural (CPRs) e oferecer condições mais compatíveis com a realidade financeira do campo.
Como o Banco do Brasil respondeu às críticas?
Depois da repercussão das declarações, o Banco do Brasil publicou um esclarecimento oficial na noite de 12 de novembro. A instituição afirmou que não responsabilizou todo o agronegócio pela queda dos resultados financeiros do terceiro trimestre.
O banco destacou que 90% dos clientes de sua carteira de agronegócios estão com os pagamentos rigorosamente em dia. Segundo a instituição, os atrasos são pontuais e envolvem principalmente determinados produtores de médio e grande porte.
O comunicado também reiterou que o Banco do Brasil continuará financiando o agronegócio brasileiro e mantendo o relacionamento com produtores rurais de diferentes regiões.
Na prática, o banco procurou diferenciar os agricultores que enfrentam dificuldades e buscam renegociar suas dívidas daqueles que, na avaliação da administração, têm condições de pagamento, mas não apresentam alternativas para regularizar as operações.
A íntegra do posicionamento está disponível na nota oficial do Banco do Brasil.
Farsul também reagiu às declarações de Tarciana Medeiros
A reação não ficou restrita à Aprosoja Brasil. A Federação da Agricultura do Estado do Rio Grande do Sul (Farsul) também publicou uma manifestação em 12 de novembro, desta vez direcionada aos acionistas do Banco do Brasil.
A entidade criticou a interpretação apresentada pela direção da instituição e questionou se os problemas da carteira de crédito rural poderiam ser explicados apenas pelo comportamento dos produtores.
Entre os pontos levantados, a Farsul cobrou esclarecimentos sobre os critérios de concessão de crédito, a gestão das garantias, a adaptação às regras de provisionamento e as diferenças entre a inadimplência do Banco do Brasil e a de outras instituições financeiras.
A federação também afirmou que os juros elevados e a restrição de crédito precisam entrar na análise sobre as dificuldades enfrentadas pelo setor.
A manifestação completa pode ser consultada no site oficial da Farsul.
O que os resultados do Banco do Brasil mostram?
A discussão aconteceu em um momento de pressão sobre os resultados financeiros da instituição. No terceiro trimestre de 2026, o Banco do Brasil registrou lucro líquido ajustado de aproximadamente R$ 1,3 bilhão.
O custo do crédito chegou a R$ 21,2 bilhões no trimestre, aumento de 18,4% em relação ao mesmo período de 2025. No acumulado dos nove primeiros meses de 2026, o indicador somou R$ 58,6 bilhões.
O saldo da carteira de agronegócios encerrou setembro em R$ 403,6 bilhões, com redução de 4,3% em relação ao trimestre anterior. O banco relacionou a elevação do custo do crédito à continuidade do aumento da inadimplência nessa carteira.
Os números fazem parte do balanço oficial divulgado pelo Banco do Brasil.
É nesse cenário que a discussão sobre a inadimplência ganhou força. Enquanto a direção do banco destaca o comportamento de uma parcela dos devedores, as entidades do agronegócio defendem que o endividamento precisa ser analisado considerando as condições econômicas enfrentadas pelos produtores.
A fala de Tarciana envolve a venda da BB Seguridade?
Não. A polêmica sobre a inadimplência dos produtores rurais é diferente das discussões envolvendo a BB Seguridade. Os dois assuntos apareceram durante a divulgação dos resultados do Banco do Brasil, mas tratam de questões distintas.
O Overdrive já explicou por que o Banco do Brasil descartou vender a BB Seguridade e como a crise do banco pode afetar a seguradora.
Também publicamos uma análise sobre a possibilidade de mudanças nos dividendos da BB Seguridade em 2027.
© Overdrive. A reprodução integral deste texto, inclusive por automação, depende de autorização. Compartilhe o link da matéria.
Comentários
Seja o primeiro a comentar