

O seguro de carro elétrico pode ser mais caro que o de um carro a combustão, mas isso não é uma regra para todos os modelos e motoristas. O preço depende do veículo, do perfil declarado, da região, da cobertura e das condições da seguradora. A comparação útil é entre propostas equivalentes, para o mesmo condutor e na mesma data.
Tópicos
- Por que o seguro do elétrico pode custar mais?
- Como comparar elétrico e carro a combustão sem distorcer o resultado
- Exemplo de cálculo: compare o ano inteiro
- A bateria do carro elétrico está coberta?
- Wallbox, cabo e assistência exigem atenção separada
- Como tentar reduzir o custo sem enfraquecer a proteção
- Perguntas frequentes
- Existe uma tabela oficial de preço de seguro para elétricos?
- O IPVA menor compensa um seguro mais caro?
- A garantia da bateria substitui o seguro?
- Carro elétrico usado precisa de avaliação diferente?
Um elétrico mais caro, com peças importadas e assistência especializada, pode ter um orçamento diferente de um compacto a combustão. Isso não prova, sozinho, que a motorização explique toda a diferença. Também não existe um percentual nacional que sirva para dizer quanto todo proprietário de elétrico pagará a mais.
Para colocar essa despesa na conta completa, veja quanto custa manter um carro em 2026.
Por que o seguro do elétrico pode custar mais?
A seguradora precifica os riscos que aceita cobrir. O custo potencial de reparação é uma parte dessa avaliação; o comportamento de sinistros da carteira, a localização e o uso informado também entram na análise. Um orçamento individual não deve ser transformado em tendência de mercado.
| Fator | O que verificar na prática |
|---|---|
| Valor do veículo | Compare carros de faixas de preço próximas e confira a referência de indenização. |
| Peças e reparação | Consulte rede disponível, condições de escolha de oficina e critérios para peças. |
| Bateria de tração | Leia se há proteção para danos decorrentes de evento coberto e quais são as exclusões. |
| Perfil e região | Mantenha CEP, condutores, garagem e finalidade de uso iguais nas cotações. |
| Franquia | Uma mensalidade menor pode vir acompanhada de participação maior em um acidente. |
| Assistência | Confira guincho, limite de distância, atendimento e regras para pane ou falta de carga. |
A orientação da Susep sobre seguro de automóveis recomenda avaliar o contrato, as coberturas e a rede de atendimento. O nome comercial do produto não substitui essa leitura.
Como comparar elétrico e carro a combustão sem distorcer o resultado
- Defina os dois modelos. Use versões, ano e valor de mercado comparáveis; anote quando a diferença de preço entre os carros for grande.
- Repita o perfil. Informe os mesmos condutores, endereço, garagem e uso. Aplicativo, trabalho e deslocamento cotidiano devem ser declarados conforme o questionário.
- Escolha a mesma proteção. Roubo e furto não equivalem a cobertura que também inclui colisão. Inclua os mesmos limites de responsabilidade civil.
- Iguale a franquia e a assistência. Compare valores e regras, não apenas os nomes dos pacotes.
- Some o período inteiro. Identifique prêmio total, juros de parcelamento, custos adicionais e vigência.
- Peça a proposta por escrito. Ela permite conferir diferenças que uma mensagem com “a partir de” esconde.
Uma boa planilha tem uma coluna por proposta e linhas para indenização, danos a terceiros, franquia, vidros, guincho, carro reserva, bateria e exclusões. Se uma seguradora não aceitar determinado modelo ou perfil, registre a recusa; não a converta em um preço fictício.
Exemplo de cálculo: compare o ano inteiro
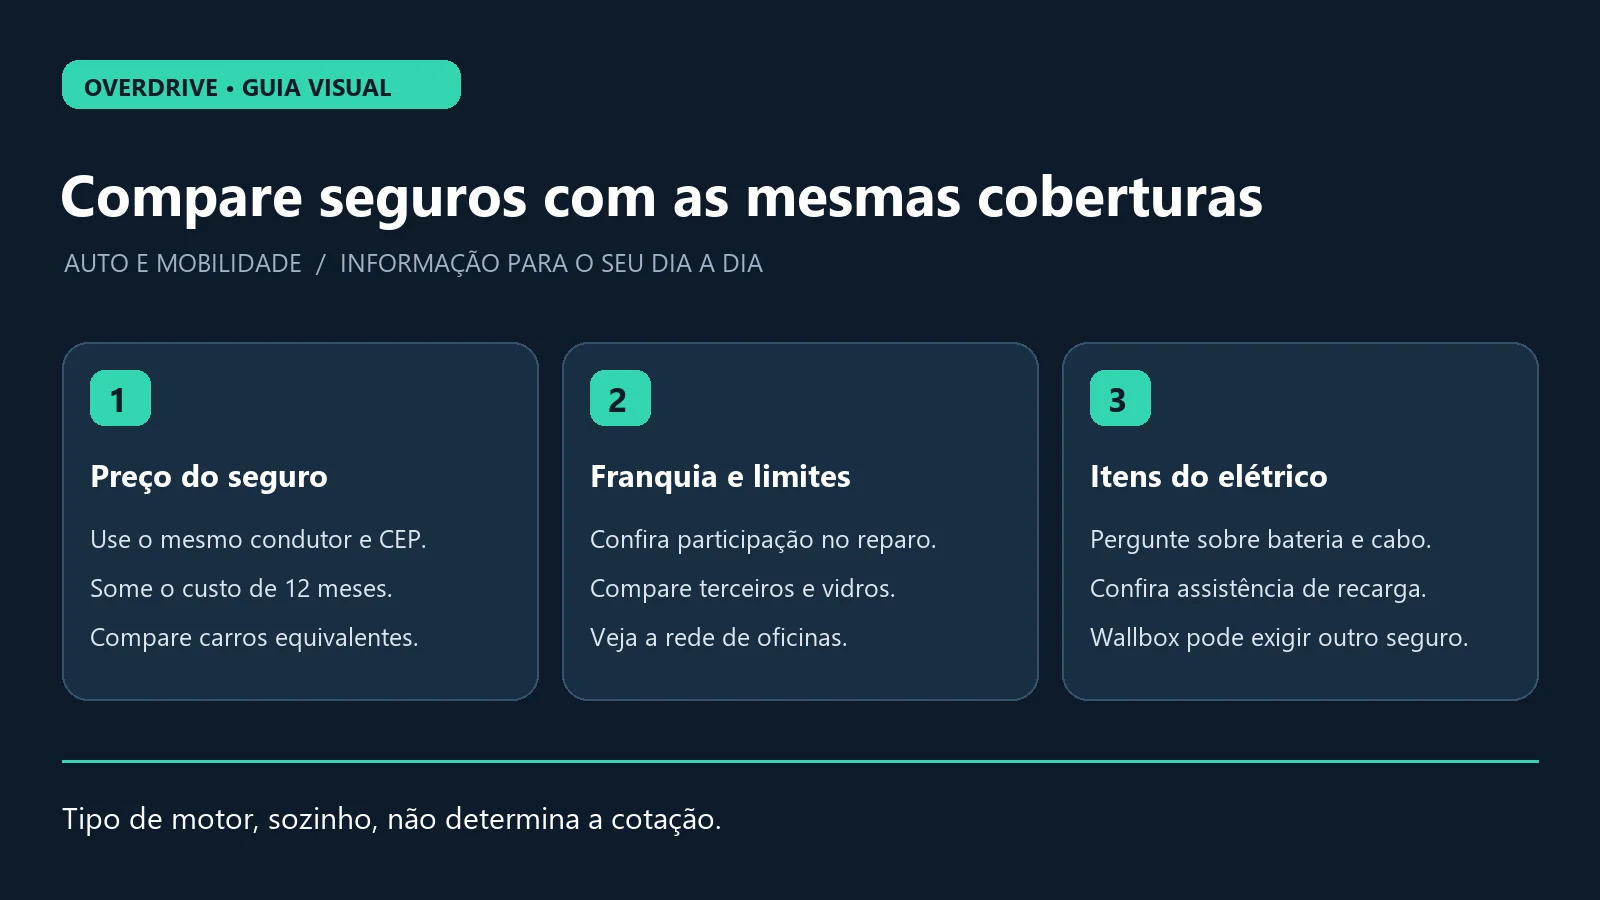
Considere uma simulação exclusivamente didática: proposta A de R$ 300 por mês e proposta B de R$ 250 por mês, durante 12 meses, sem outros encargos. Os totais seriam R$ 3.600 e R$ 3.000, uma diferença de R$ 600 no ano.
Agora suponha franquias de R$ 3.000 e R$ 5.000. A proposta B custa menos para manter, mas exige R$ 2.000 a mais do segurado em um evento sujeito à franquia. Essa diferença não torna uma opção automaticamente melhor: mostra por que o preço isolado é insuficiente. Esses números não são cotações, médias de mercado ou ofertas.
A bateria do carro elétrico está coberta?
Depende da apólice e da causa do dano. Danos em uma colisão coberta, defeito de fabricação, desgaste natural e redução gradual de capacidade são situações diferentes. Não assuma que a expressão “seguro completo” garante a troca da bateria em qualquer circunstância.
Em explicação publicada pela Allianz, há proteção para bateria e cabo vinculada a um sinistro coberto, com restrições para danos exclusivos nesses componentes e para situações abaixo da franquia. É um exemplo de condição de produto, não uma regra de todas as seguradoras. Confira a versão atual das condições contratuais aplicáveis à sua proposta.
Pergunte por escrito: a bateria está incluída no valor segurado? Há limite específico? Quais eventos são aceitos? A franquia é a mesma do casco? Como são tratados danos por água, cabo de recarga e intervenções fora da rede? Guarde a resposta com a documentação da contratação.
Wallbox, cabo e assistência exigem atenção separada
O carregador instalado na residência não deve ser presumido como parte do seguro automóvel. Ele pode depender de cobertura específica ou de outro produto. A Porto apresenta o wallbox no contexto de proteção para máquinas e equipamentos, o que reforça a necessidade de conferir o contrato adequado.
Para assistência, confira se o serviço contempla o modelo, o procedimento de remoção e os limites do guincho. Falta de carga não significa automaticamente recarga móvel incluída. Antes de viajar, consulte também o manual do veículo e a rede de carregamento disponível.
Como tentar reduzir o custo sem enfraquecer a proteção
- Solicite propostas em mais de uma seguradora autorizada, com os mesmos dados.
- Ajuste coberturas acessórias ao uso real e preserve limites adequados para danos a terceiros.
- Compare franquias com a reserva financeira disponível para um acidente.
- Informe dispositivos e garagem verdadeiros; confirme quais são aceitos na proposta.
- Reavalie o contrato na renovação, em vez de considerar um desconto promocional permanente.
Não omita condutor, CEP ou uso profissional para obter um valor menor. A Lei do Contrato de Seguro trata dos deveres de informação; as consequências dependem da situação e não se resumem a uma regra automática para qualquer erro.
Perguntas frequentes
Existe uma tabela oficial de preço de seguro para elétricos?
Não há um preço único aplicável a todos. O valor precisa ser cotado para o veículo, o perfil e as coberturas escolhidas. A proposta escrita é a referência para decidir.
O IPVA menor compensa um seguro mais caro?
Somente uma conta completa pode responder. Benefícios tributários dependem do estado e do enquadramento. Some imposto, seguro, energia, manutenção e depreciação, sem presumir isenção nacional.
A garantia da bateria substitui o seguro?
Não. Garantia e seguro têm finalidades e condições distintas. Leia o manual e a garantia do fabricante, além da apólice, para entender qual instrumento atende cada ocorrência.
Carro elétrico usado precisa de avaliação diferente?
Confira aceitação do modelo e ano, estado do veículo, condições da bateria e histórico disponível. Uma eventual inspeção exigida pela seguradora não substitui a avaliação pré-compra.
Para organizar imposto e documentação, consulte também como consultar o IPVA 2027 e como baixar o CRLV digital.
Apuração realizada em 9 de outubro de 2026. Valores oficiais, regras e disponibilidade devem ser conferidos no canal responsável pelo serviço.
Comentários