

Seguro de carro por assinatura pode valer a pena quando a cobrança mensal, as coberturas e as regras de cancelamento combinam com o seu uso e têm um custo total competitivo. Para decidir, compare propostas com a mesma proteção e confira o contrato. A palavra “assinatura” descreve uma forma de oferta; não garante preço menor, aceitação de todo veículo ou ausência de franquia.
Tópicos
- Como funciona o seguro por assinatura?
- O que comparar antes de contratar
- Exemplo: como comparar mensalidade com seguro anual
- Quando a cobrança mensal pode fazer sentido
- Pagamento atrasado, cancelamento e troca de seguradora
- E quando o carro por assinatura inclui “seguro”?
- Como conferir quem está oferecendo a proteção
- Perguntas frequentes
- Seguro por assinatura é sempre mais barato?
- Posso cancelar a qualquer momento sem custo?
- O plano mensal tem franquia?
- Posso contratar por um mês só para viajar?
Também é importante separar duas ideias: seguro contratado com cobrança mensal e carro por assinatura com seguro ou proteção incluída. No segundo caso, você paga pelo uso de um veículo e precisa entender a proteção prevista no contrato da locadora. Este guia explica a comparação do seguro mensal e os cuidados quando a proteção vem no pacote do carro.
Veja ainda quanto custa manter um carro em 2026 para comparar a despesa com imposto, manutenção e combustível.
Como funciona o seguro por assinatura?
O produto pode usar pagamento recorrente e contratação digital, com regras próprias de vigência, renovação, alterações e cancelamento. Em alguns casos a oferta permite montar coberturas; em outros, há um pacote definido. É a documentação contratual que informa quando a proteção começa, quanto dura e em que condições termina.
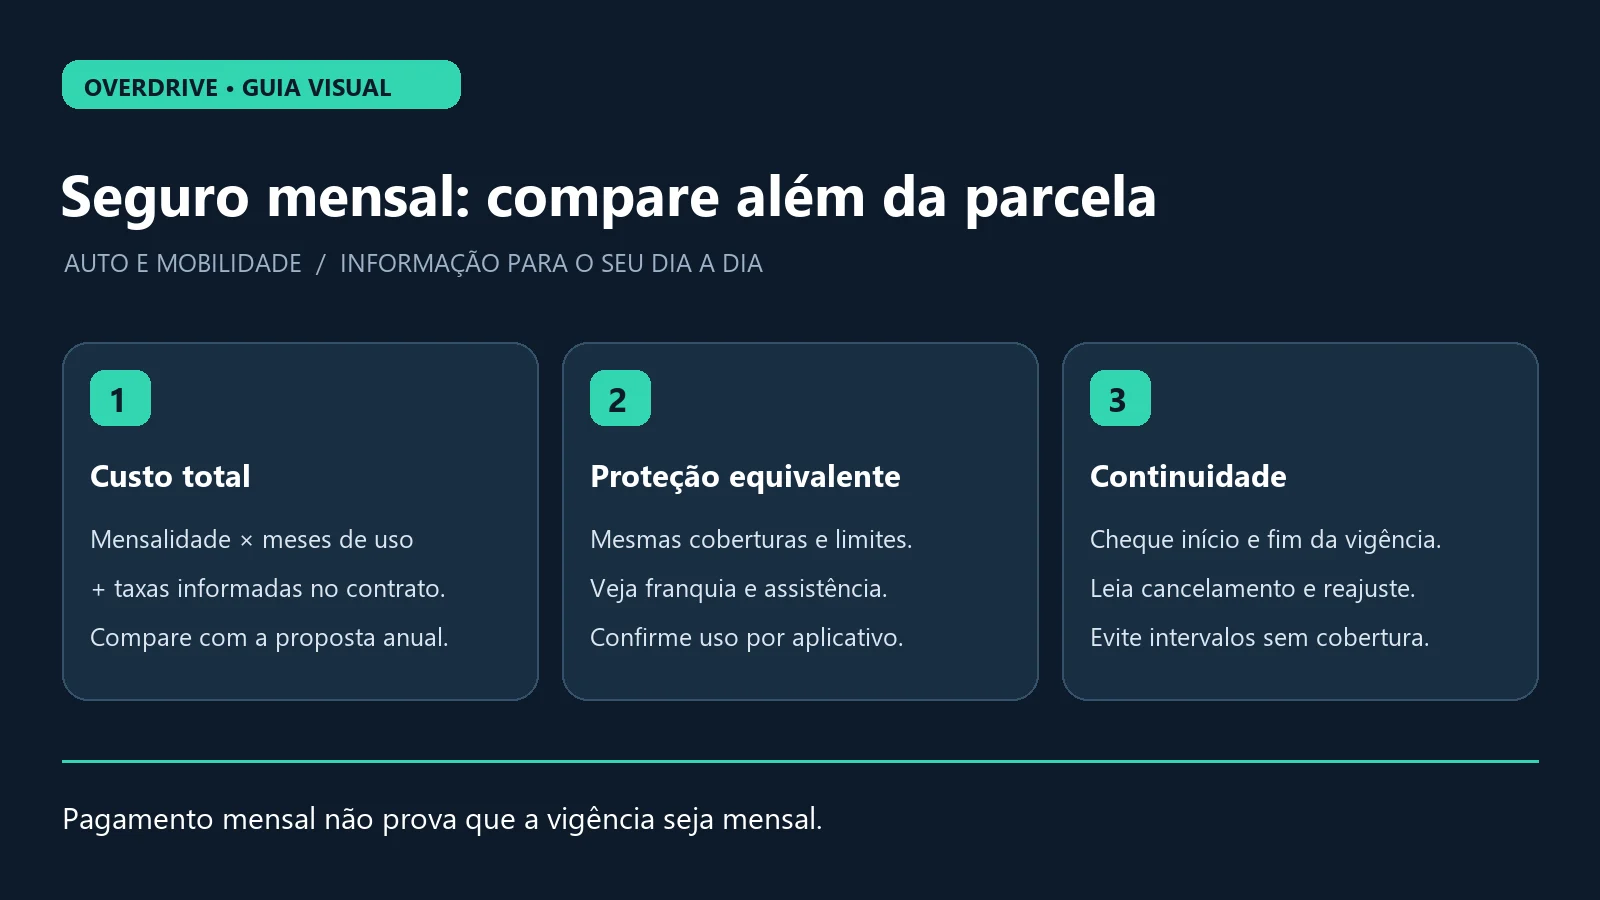
Não confunda pagamento mensal com parcelamento de uma apólice anual. Duas propostas de R$ 200 por mês podem ter compromissos e consequências diferentes quando o cliente decide sair. Peça a explicação por escrito e confira prêmio total, encargos, número de pagamentos e o que acontece com parcelas futuras.
Como exemplo de oferta, a Youse apresenta contratação com mensalidade e cancelamento conforme sua proposta comercial. Essas características devem ser verificadas nas condições vigentes do produto escolhido; não são uma regra que vale para todo seguro mensal.
O que comparar antes de contratar
| Critério | Pergunta que precisa de resposta |
|---|---|
| Custo | Qual é o total de pagamentos no período e quais encargos existem? |
| Vigência | Em que data e horário começa e termina a cobertura? |
| Casco | Inclui colisão, roubo, furto e outros eventos? Com quais exclusões? |
| Terceiros | Quais os limites para danos materiais, corporais e demais coberturas contratadas? |
| Franquia | Quanto você participa e em quais tipos de ocorrência? |
| Assistência | Quais os limites de guincho, atendimentos, carro reserva e serviços? |
| Cancelamento | Há prazo, cobrança pendente, retenção, aviso ou condição específica? |
| Renovação | É automática? Como o preço pode mudar e como você será informado? |
A Susep orienta a leitura das condições, exclusões e franquias. Um aplicativo simples de contratar não elimina a necessidade de entender o contrato.
Exemplo: como comparar mensalidade com seguro anual
Considere três propostas hipotéticas, para o mesmo carro e perfil:
- Plano mensal de R$ 240, mantido por 12 meses, sem cobrança adicional: R$ 2.880.
- Seguro anual de R$ 2.600 à vista: R$ 2.600.
- Seguro anual em 12 parcelas de R$ 225: R$ 2.700.
Nesse exemplo, o plano mensal custa R$ 280 a mais que o anual à vista. Ele ainda pode interessar pela forma de pagamento ou pelas condições de permanência, mas a flexibilidade precisa existir no contrato. Os números são uma simulação editorial, não pesquisa de preços ou oferta comercial.
Se uma proposta tiver franquia de R$ 2.000 e outra de R$ 4.000, a diferença importa em um sinistro sujeito à participação. Da mesma forma, um plano que cobre só roubo e furto não deve ser comparado como equivalente a outro que inclui colisão e limites maiores para terceiros.
Quando a cobrança mensal pode fazer sentido
Pode ser útil para quem organiza o orçamento com pagamentos recorrentes, deseja acompanhar a contratação digitalmente ou prevê mudança de veículo e encontra condições de saída adequadas. A análise precisa considerar o custo da flexibilidade, não apenas a primeira mensalidade promocional.
Para quem mantém o mesmo carro durante todo o ano e consegue um prêmio anual menor com proteção equivalente, uma apólice anual pode ser mais econômica. Não há resposta universal: use o período em que realmente espera precisar da cobertura e as regras de cada proposta.
Para uso profissional, aplicativo ou múltiplos condutores, confira aceitação e declare o perfil corretamente. Um produto voltado a uso particular pode não atender a outra finalidade. Não altere os dados apenas para reduzir o preço exibido.
Pagamento atrasado, cancelamento e troca de seguradora
Leia o que acontece se uma cobrança não for paga, o procedimento de aviso e a eventual suspensão ou término da cobertura. Não presuma que falha do cartão mantenha a proteção por tempo indefinido, nem que qualquer atraso tenha a mesma consequência em todos os contratos.
Ao trocar de seguro, confirme a aceitação e a data de início da nova apólice antes de encerrar a anterior. Uma proposta, uma simulação ou a instalação do aplicativo não comprovam, sozinhas, cobertura ativa. Guarde a apólice ou certificado, os comprovantes e o protocolo de cancelamento.
Pergunte também como funciona uma mudança de carro, de endereço ou de condutor. Ela pode exigir atualização do contrato e recálculo. A mensalidade original não deve ser entendida como preço garantido depois de alterar o risco informado.
E quando o carro por assinatura inclui “seguro”?
Nesse caso, examine o contrato de uso do veículo. Confira se há apólice emitida por seguradora, qual é a sua posição no contrato, ou se o pacote oferece proteção contratual da locadora com outras regras. O nome usado na publicidade não basta para identificar o instrumento.
Verifique participação em danos, limite para terceiros, roubo e furto, perda total, condutores autorizados, uso em aplicativo, deslocamento entre regiões, carro substituto e procedimentos depois de um acidente. Pergunte se danos em pneus, rodas, vidros e interior têm tratamento separado.
Uma assinatura de veículo também pode reunir manutenção, documentação e franquia de quilometragem. Compare esses itens com a propriedade de um carro; não atribua toda a mensalidade ao seguro nem ignore a cobrança por quilômetros excedentes.
Como conferir quem está oferecendo a proteção
Identifique a seguradora responsável e confirme sua autorização no ambiente da Susep. Em contratação intermediada, diferencie seguradora, corretora, plataforma e locadora. Peça acesso à documentação e às condições aplicáveis.
A consulta de seguros da Susep permite verificar registros vinculados ao usuário nos casos abrangidos pelo serviço. Há prazos de processamento e limitações; ausência imediata no sistema, isoladamente, não prova fraude. Se houver dúvida, procure a seguradora e o atendimento oficial.
Perguntas frequentes
Seguro por assinatura é sempre mais barato?
Não. Compare o custo total do período com coberturas, limites e franquia equivalentes. Promoção inicial e pacote mais restrito podem produzir uma comparação enganosa.
Posso cancelar a qualquer momento sem custo?
Depende do contrato. Confira regras de cancelamento, pagamentos devidos e término da cobertura. Uma característica anunciada por uma empresa não deve ser atribuída a todas.
O plano mensal tem franquia?
Pode ter. A modalidade de cobrança não elimina participação do segurado. Leia os valores e as situações em que ela se aplica.
Posso contratar por um mês só para viajar?
Verifique aceitação, vigência, início efetivo da cobertura e cancelamento do produto. Não trate uma oferta mensal como autorização automática para uma contratação temporária sem condições.
Para conferir a documentação que acompanha o veículo, veja como baixar o CRLV digital e como consultar o IPVA 2027.
Apuração realizada em 9 de outubro de 2026. Valores oficiais, regras e disponibilidade devem ser conferidos no canal responsável pelo serviço.
Comentários