

Tópicos
- O que é o Imposto do Pecado?
- Quais produtos terão Imposto do Pecado em 2027?
- Quanto será cobrado de cigarros?
- Refrigerante e cerveja vão ficar mais caros?
- E os carros? Elétricos também pagam?
- Como ficam loterias, apostas e mineração?
- Quando começa a cobrança do Imposto Seletivo?
- Por que o Brasil criou esse imposto?
- O que ainda pode mudar a partir de 2028?
- Perguntas frequentes sobre o Imposto do Pecado
- O Imposto do Pecado já está sendo cobrado em 2026?
- Refrigerantes e bebidas alcoólicas terão uma taxa extra?
- O Imposto do Pecado também será cobrado de doces e chocolates?
- O imposto vale também para carros elétricos?
- O governo já definiu as alíquotas de 2028?
O chamado Imposto do Pecado já tem data prevista para começar a ser cobrado no Brasil: 2 de fevereiro de 2027. O governo publicou, na noite de quarta-feira (4), a Medida Provisória nº 1.399/2026, com as primeiras alíquotas do novo tributo. Refrigerantes, cervejas, cigarros, destilados, automóveis e até loterias aparecem nas regras.
A mudança não significa, porém, que todos esses produtos ficarão imediatamente mais caros na mesma proporção das taxas anunciadas. Em 2027, o objetivo declarado da equipe econômica é substituir parte da cobrança do atual Imposto sobre Produtos Industrializados (IPI), preservando uma carga próxima à que já existe. As alíquotas definitivas serão discutidas para 2028.
O que é o Imposto do Pecado?
Imposto do Pecado é o apelido do Imposto Seletivo (IS), criado pela reforma tributária para incidir sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. O nome informal vem da expressão inglesa sin tax, usada para tributos sobre produtos como tabaco e álcool. Não significa que comprar esses itens seja proibido ou que o consumidor será multado.
A Lei Complementar nº 214/2025 estabelece que o imposto pode incidir na produção, extração, comercialização ou importação de produtos e serviços definidos em lei. A intenção é fazer com que determinados hábitos e atividades também tenham seu custo social e ambiental refletido na tributação.
Ao contrário de um imposto cobrado a cada passagem do produto pela cadeia comercial, o IS incide uma única vez, conforme o fato gerador previsto para cada operação. Fabricantes, importadores e outros agentes enquadrados na legislação são responsáveis pelo recolhimento. Isso não impede que o custo apareça, posteriormente, no preço pago na loja.
Ele também não se confunde com os dois tributos mais conhecidos da reforma: a Contribuição sobre Bens e Serviços (CBS), federal, e o Imposto sobre Bens e Serviços (IBS), dos estados e municípios. O Overdrive já explicou como funcionará a alíquota da CBS em 2027 e o que muda com o split payment no Pix e nos boletos.
Quais produtos terão Imposto do Pecado em 2027?
As alíquotas temporárias constam da Medida Provisória nº 1.399/2026, publicada no Diário Oficial da União. Os percentuais variam conforme a classificação fiscal do produto e, em alguns casos, exigem cálculos adicionais.
| Produto ou atividade | Alíquota prevista para 2027 |
|---|---|
| Refrigerantes e bebidas açucaradas das categorias previstas | 2,6% |
| Cervejas de malte | 4,2% |
| Vinhos comuns e determinadas bebidas fermentadas | 8% |
| Vermutes e bebidas similares | 12% |
| Vinhos do Porto, Madeira e Xerez e outras bebidas especificadas | 16% |
| Cachaça e determinadas aguardentes de cana | 20% |
| Uísque, vodca, gim e outros destilados enquadrados | 24% |
| Cigarros e cigarrilhas especificados | 66,7% sobre valor de referência, mais R$ 3,50 por 20 unidades |
| Outros produtos fumígenos abrangidos | 37,5% |
| Automóveis de passageiros | 6,3% de alíquota inicial, sujeita a ajustes e fator de conversão |
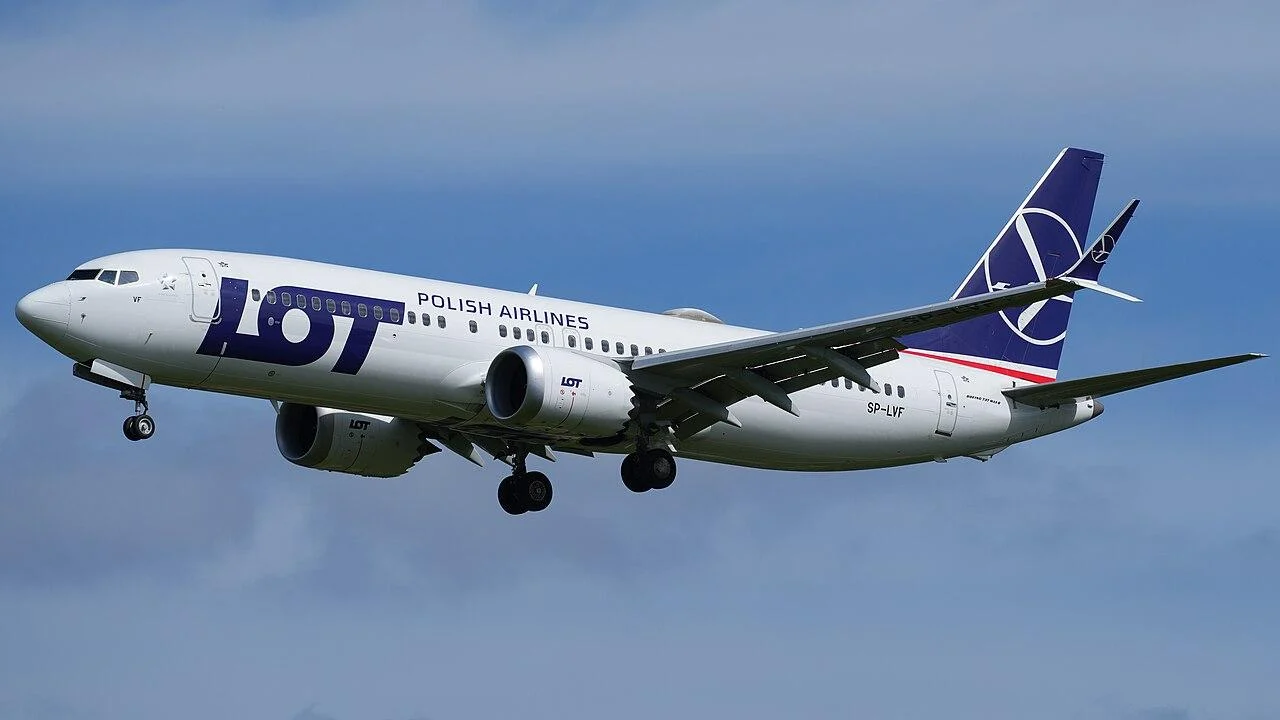
| Aeronaves abrangidas | 6,8% |
| Embarcações de recreio motorizadas abrangidas | 7,8% ou 12%, conforme a classificação |
| Concursos de prognósticos, incluindo modalidades de loterias e apostas | 0,5% |
| Bens minerais extraídos | 0% até 31 de dezembro de 2027 |
Alíquotas estabelecidas para 2027 pela MP 1.399/2026. Os percentuais não devem ser confundidos com reajustes automáticos dos preços ao consumidor.
A legislação também alcança, nas condições previstas, charutos, embarcações e veículos de diferentes tipos. Isso não significa que qualquer produto de uma dessas categorias pagará sempre a mesma taxa: os códigos fiscais, as exceções e os critérios técnicos fazem diferença.
Quanto será cobrado de cigarros?
O cálculo dos cigarros exige uma atenção especial. A taxa de 66,7% anunciada para determinadas classificações não é aplicada diretamente sobre o preço inteiro do maço vendido no comércio. Segundo a MP, a parcela percentual é calculada sobre um valor de referência que, durante 2027, corresponde a 15% do preço de varejo dos produtos enquadrados nesse regime.
Além dessa parcela, há uma cobrança fixa de R$ 3,50 por vintena, ou seja, por 20 cigarros. Por isso, não é correto afirmar que um maço de R$ 10 passará automaticamente a custar R$ 16,67. O valor final depende do regime de cálculo, dos tributos substituídos e da política comercial de cada empresa.
Refrigerante e cerveja vão ficar mais caros?
Para refrigerantes e outras bebidas alcançadas pela classificação fiscal indicada na medida, a alíquota temporária é de 2,6%. As cervejas de malte ficam em 4,2%. Vinhos e destilados têm percentuais maiores, que podem chegar a 24% nas categorias especificadas.
Mas essas taxas não podem ser somadas diretamente ao preço encontrado hoje no supermercado para prever quanto custará uma garrafa em fevereiro. O governo desenhou a transição para substituir, em boa medida, a tributação federal que já existe por meio do IPI. Eventuais aumentos, reduções ou manutenção dos preços dependerão da carga efetiva de cada produto e do repasse feito pela indústria e pelo comércio.
Outro cuidado é a classificação das bebidas. A incidência é definida pelos códigos e descrições da legislação, não apenas por expressões na embalagem. Portanto, não se deve presumir que toda bebida anunciada como “zero açúcar” esteja automaticamente fora do novo imposto.
E os carros? Elétricos também pagam?
O Imposto Seletivo não trata todos os automóveis da mesma maneira. Para carros de passageiros, a MP parte de uma alíquota inicial de 6,3%, que recebe ajustes ligados à motorização, potência, eficiência energética, segurança e reciclabilidade, além de um fator de conversão. Os 6,3% não são a taxa final de todo carro novo.
Veículos exclusivamente elétricos e determinados híbridos podem se beneficiar de reduções, conforme seus atributos e enquadramento. Alguns modelos classificados como sustentáveis, veículos destinados a beneficiários previstos em lei e determinadas categorias de uso público podem chegar à alíquota zero, desde que cumpram as exigências. A regra também prevê tratamento distinto para caminhões e picapes.
Para quem pretende trocar de veículo, faz mais sentido comparar o preço final e a versão específica do que aplicar um percentual geral a todos os modelos. O Overdrive também detalha quais elétricos e híbridos aparecem nas condições do Move Brasil.
Como ficam loterias, apostas e mineração?
Os concursos de prognósticos, categoria que inclui modalidades lotéricas e apostas enquadradas na legislação, terão alíquota de 0,5% em 2027. Trata-se de tributação da atividade na forma prevista em lei, não de um desconto automático de 0,5% sobre o prêmio anunciado ao ganhador. Para acompanhar os sorteios, o Overdrive mantém uma página de resultados das loterias.
Já os bens minerais incluídos no Imposto Seletivo ficarão com alíquota zero até 31 de dezembro de 2027, apesar de estarem na lista legal de atividades sujeitas ao tributo. O tratamento poderá ser revisto no modelo permanente.
Quando começa a cobrança do Imposto Seletivo?
A data prevista pela MP é 2 de fevereiro de 2027. O intervalo após a publicação respeita a chamada noventena, regra constitucional que exige a espera de 90 dias para a cobrança em determinadas situações.
Isso abre uma questão para janeiro de 2027. Enquanto a maior parte das alíquotas do IPI deverá ser reduzida a zero na transição da reforma, o novo tributo ainda não poderá ser recolhido. Para evitar essa lacuna, o governo encaminhou ao Congresso uma proposta de emenda à Constituição destinada a manter temporariamente a cobrança do IPI sobre os produtos afetados. A PEC ainda depende de aprovação; o envio não significa que a regra já esteja valendo.
A medida provisória também precisa passar pelo Congresso, onde seu texto pode ser alterado. Assim, as tabelas divulgadas em novembro representam as regras propostas e publicadas para a implementação gradual, não uma garantia de que todo o regime permanecerá inalterado até 2027.
Por que o Brasil criou esse imposto?
A lógica é desestimular o consumo de bens associados a problemas de saúde e atividades com impacto ambiental. A Organização Pan-Americana da Saúde (Opas) defende os chamados impostos saudáveis como instrumentos capazes de reduzir o consumo de tabaco, álcool e bebidas açucaradas, ao tornar esses produtos menos acessíveis em relação a alternativas.
A proposta, contudo, não é consensual. Representantes dos setores afetados alertam para possíveis repasses de custos, perda de competitividade e expansão do comércio ilegal. Há ainda o debate sobre o peso desse tipo de cobrança no orçamento de famílias de menor renda. Os resultados dependerão da tributação efetiva, da resposta dos consumidores e das regras permanentes que vierem a ser aprovadas.
Além do objetivo de influenciar hábitos de consumo, o imposto tem relevância para as contas públicas. No projeto de Orçamento de 2027, apresentado em agosto, o governo estimou R$ 41,9 bilhões de arrecadação com o IS. A previsão foi elaborada antes da definição do início da cobrança para fevereiro.
O que ainda pode mudar a partir de 2028?
Os percentuais publicados em novembro foram desenhados para 2027. A MP prevê que o governo encaminhe ao Congresso, até 31 de maio de 2027, um projeto de lei com as alíquotas que deverão valer a partir de 1º de janeiro de 2028. Nessa etapa, o debate poderá tratar de taxas com maior efeito sobre o consumo, e não apenas da substituição do IPI.
Para o consumidor, a distinção mais importante é esta: o Imposto do Pecado está previsto em lei, recebeu alíquotas transitórias e tem data de cobrança indicada para fevereiro de 2027. O impacto no preço de cada produto, porém, não pode ser conhecido apenas pela leitura de uma porcentagem na tabela.
Perguntas frequentes sobre o Imposto do Pecado
O Imposto do Pecado já está sendo cobrado em 2026?
Não. Em novembro de 2026, o Imposto Seletivo ainda não é cobrado. A data prevista para o início de seus efeitos tributários é 2 de fevereiro de 2027. Os testes da reforma em 2026 se referem principalmente à CBS e ao IBS.
Refrigerantes e bebidas alcoólicas terão uma taxa extra?
Estão sujeitos ao IS os produtos classificados nas categorias previstas em lei, incluindo refrigerantes, cervejas, vinhos e destilados. Em 2027, a nova cobrança deve substituir parte da carga federal do IPI; por isso, a alíquota anunciada não representa, necessariamente, aumento de igual percentual na etiqueta.
O Imposto do Pecado também será cobrado de doces e chocolates?
Não existe uma cobrança geral de IS sobre doces, chocolates ou biscoitos apenas por conterem açúcar. A lei estabelece categorias específicas de bens e serviços, entre elas as bebidas açucaradas. Outros tributos sobre o consumo continuam sujeitos às regras próprias da reforma.
O imposto vale também para carros elétricos?
Sim, determinados veículos elétricos estão no universo de produtos abrangidos, mas as alíquotas podem ser reduzidas e há hipóteses de alíquota zero condicionadas aos requisitos legais. Não existe uma taxa única aplicável a todos os carros.
O governo já definiu as alíquotas de 2028?
Não. A MP 1.399/2026 estabelece o regime temporário de 2027. A proposta para os percentuais posteriores deverá ser encaminhada ao Congresso até 31 de maio de 2027.
Comentários
Seja o primeiro a comentar