

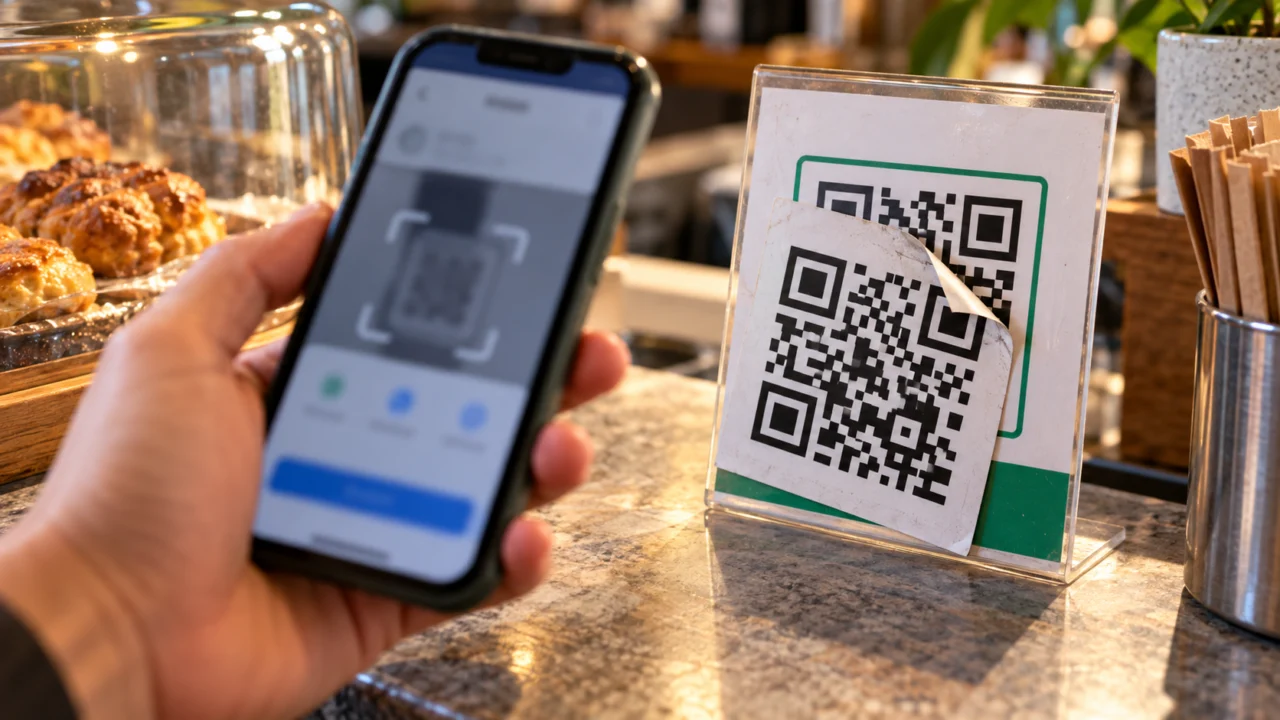
A conta chega, você aponta o celular para a plaquinha do balcão e o aplicativo do banco reconhece o código. Tudo parece normal. Só que o nome na tela é de alguém que não tem relação com a compra. É nessa última conferência, antes de autorizar a transferência, que um golpe do QR Code Pix adulterado pode ser interrompido.
Tópicos
O código pode ter sido trocado por um adesivo ou substituído em uma cobrança enviada por mensagem. Em vez de pagar a loja, a vítima transfere para a conta indicada pelo fraudador. O aplicativo conseguir ler o QR Code não significa que aquele seja o destinatário correto.
Como funciona o golpe do QR Code Pix
A fraude desvia a atenção para o quadradinho que parece confiável: a placa tem a marca da loja, o cartaz está no lugar de sempre ou o arquivo usa o visual de uma conta conhecida. O pagamento, porém, segue os dados do código lido, não o nome impresso ao redor dele.
O CERT.br alerta para a substituição de QR Codes em locais públicos e recomenda observar sinais de alteração, inclusive adesivos sobrepostos. A checagem vale para balcões, mesas, cartazes e cobranças recebidas fora do canal habitual.
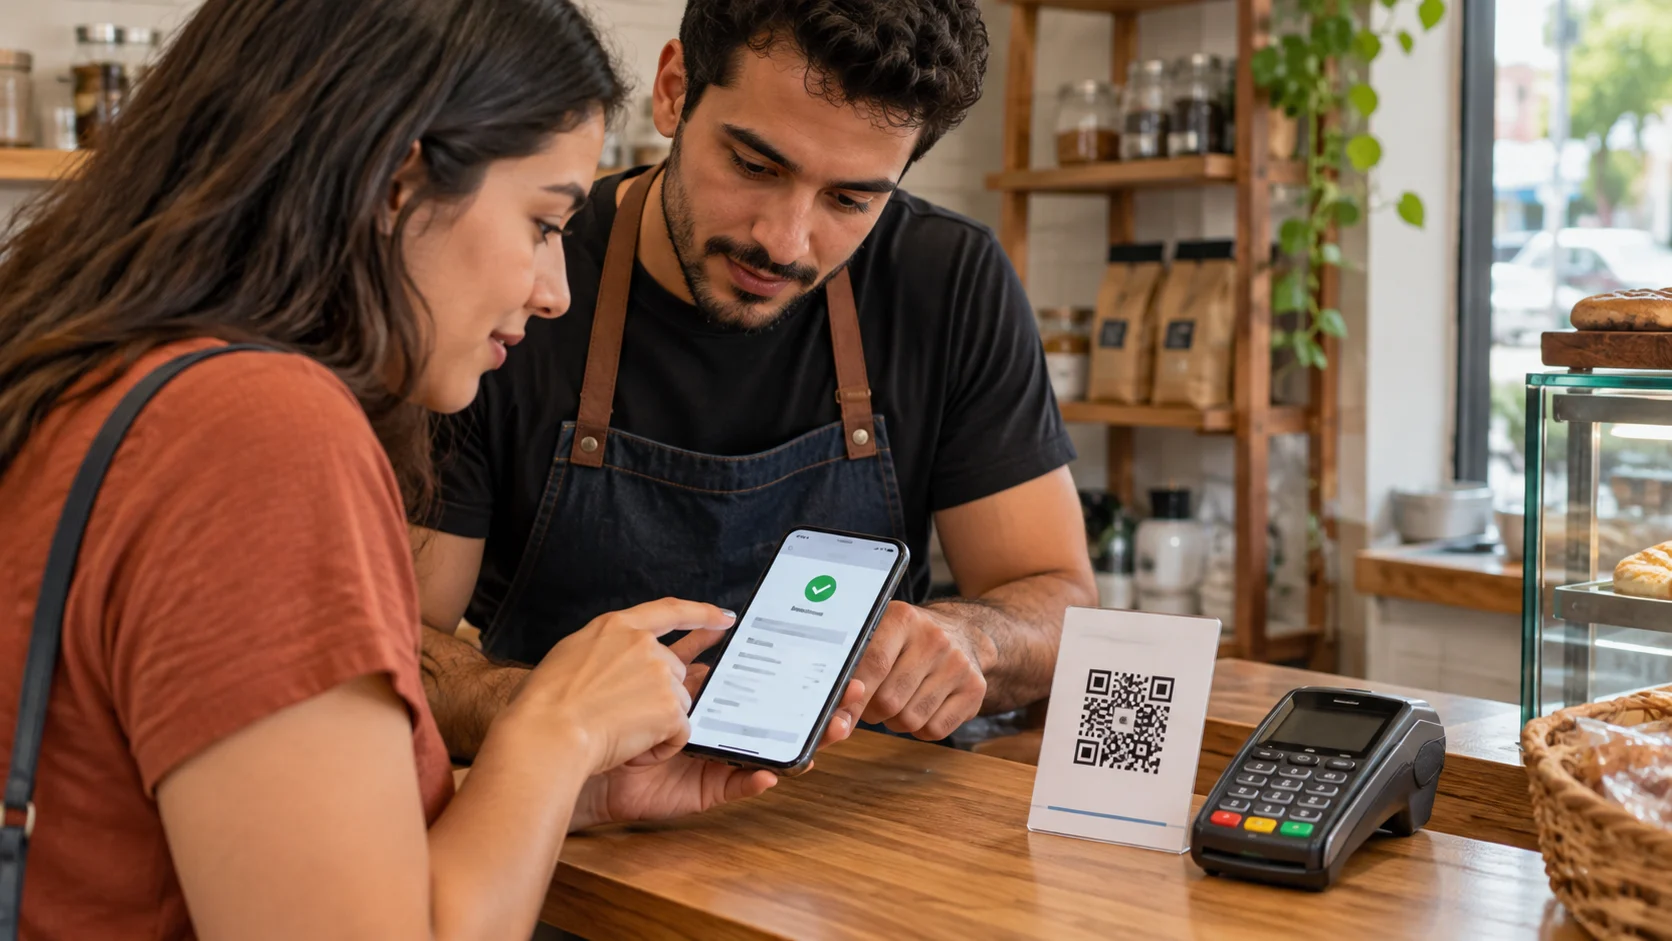
Imagine uma compra de R$ 45 em uma lanchonete. O aplicativo mostra o valor certo, mas um recebedor desconhecido. O valor coincidir com a compra não resolve a dúvida: é preciso confirmar com o estabelecimento quem deve receber. Esse é um exemplo hipotético, não o relato de uma ocorrência apurada.
O que conferir antes de confirmar o pagamento
- Nome do recebedor: compare o que aparece no aplicativo com quem está cobrando.
- CPF ou CNPJ exibido: confira os dados disponíveis e esclareça divergências com o responsável.
- Valor: veja se corresponde à compra ou à cobrança esperada.
- Origem do código: prefira obtê-lo no caixa, no aplicativo ou no site oficial do serviço.
- Avisos do banco: leia alertas de suspeita de fraude antes de continuar.
Nem toda diferença entre o nome da fachada e o nome na conta significa golpe. Uma loja pode usar a razão social, e um profissional pode receber como pessoa física. A diferença pede esclarecimento, não um pagamento às cegas. Confirme com quem presta o serviço antes de autorizar.
Se houver um adesivo estranho, avise o responsável e peça outra forma de obter a cobrança. Não é preciso arrancar a etiqueta nem investigar a conta por conta própria. Basta interromper a operação enquanto os dados não estiverem claros.
QR Code em mensagem e Pix Copia e Cola também pedem cuidado
A conferência deve continuar quando o código chega por WhatsApp, e-mail ou SMS. Uma mensagem com seu nome, endereço ou número de pedido pode parecer convincente; esses dados não comprovam a identidade do remetente.
Se uma empresa disser que mudou a conta de recebimento, confirme em um contato que você já conhece. Abra o aplicativo ou digite o endereço oficial por conta própria. Usar apenas o telefone ou o link da mensagem suspeita mantém você dentro da mesma conversa que precisa ser verificada.
O Pix Copia e Cola facilita a leitura dos dados de uma cobrança, mas não elimina a conferência. Depois de colar o código no banco, leia o destinatário e o valor antes de confirmar. Trocar o QR pelo texto recebido da mesma fonte não resolve uma cobrança fraudulenta.
Escanear um QR Code já tira dinheiro da conta?
Na jornada comum de pagamento pelo aplicativo do banco, a leitura apresenta os dados da operação; a transferência depende da confirmação. Se você apenas leu o código e desistiu antes de autorizar, confira o extrato para saber se houve alguma movimentação, sem presumir um débito.
Também há QR Codes que abrem páginas em vez de iniciar um Pix. Se o endereço pedir instalação de aplicativo, senha bancária ou dados de cartão sem uma razão clara, pare. O problema passa a envolver a página de destino. Uma cobrança não deve servir de pretexto para entregar credenciais a um site desconhecido.
Paguei um QR Code adulterado: o que fazer agora?
- Abra o aplicativo do banco e localize a transferência. Use o atendimento oficial ou a opção de contestação por fraude.
- Informe o que aconteceu e peça a análise pelo MED. Descreva a adulteração e a diferença entre o recebedor esperado e o que aparece na operação.
- Guarde as provas. Preserve comprovante, conversa, cobrança original, foto da placa e protocolos de atendimento, quando disponíveis.
- Avise o estabelecimento e registre a ocorrência. Isso ajuda a documentar o caso e pode evitar novos pagamentos ao código suspeito.
Segundo o Banco Central, o pedido pelo Mecanismo Especial de Devolução pode ser apresentado em até 80 dias após a transação. A orientação é agir o mais rápido possível. A devolução depende da análise e dos recursos disponíveis; pode ser parcial e não é garantida.
O MED não cobre qualquer problema com Pix: desacordo comercial e transferência feita por engano têm tratamento diferente. Ao falar com o banco, relate os fatos com precisão. Não pague uma suposta taxa para desbloquear o reembolso.
Como proteger a placa de Pix da sua loja
Quem recebe pagamentos pode incluir a conferência da placa na abertura do caixa e depois de períodos de movimento. Mantenha o código em local acompanhado pela equipe e explique aos atendentes qual nome deve aparecer no banco do cliente.
Se um cliente disser que o destinatário mudou, interrompa o uso daquela placa até verificar a cobrança. Do lado do recebimento, confirme cada entrada no extrato. A imagem enviada pelo cliente é um documento de apoio; o registro da sua conta é o que permite liberar a compra com segurança.
Para seguir com a contestação, veja o guia do Overdrive sobre como solicitar a devolução de um Pix após um golpe. Se precisar organizar as provas e os próximos contatos, consulte também o que fazer e onde denunciar uma fraude.
Comentários