

Percebeu que caiu em um golpe? Interrompa o contato, avise imediatamente o banco ou o serviço envolvido e guarde as provas. Se houve Pix, peça a contestação da transferência por suspeita de fraude. Depois, registre um boletim de ocorrência na Polícia Civil e proteja as contas que possam ter sido expostas.
Tópicos
- O que fazer primeiro depois de cair em um golpe
- O caminho muda conforme o pagamento e os dados expostos
- Se o golpe envolveu Pix
- Se você pagou com cartão, boleto ou transferência
- Onde denunciar o golpe — e para que serve cada canal
- Como reunir provas que ajudam de verdade
- Um modelo de relato para o banco
- Passou documentos ou senhas? O trabalho não termina no pagamento
- Cuidado com o segundo golpe: a promessa de recuperar o dinheiro
- Perguntas frequentes
- O boletim de ocorrência faz o banco devolver o dinheiro?
- O golpista sabe meu CPF. Preciso fazer mais alguma coisa?
- E se o banco negar o pedido?
Essa ordem importa. Enquanto você tenta convencer o golpista a devolver o dinheiro, ele pode movimentar os valores, apagar o anúncio ou usar uma senha que acabou de receber. Não é preciso resolver tudo de uma vez: comece pelo que impede um segundo prejuízo.
Este guia separa três providências que costumam ser confundidas: conter o dano, comunicar o crime e reclamar do atendimento. Uma não substitui a outra.
O que fazer primeiro depois de cair em um golpe
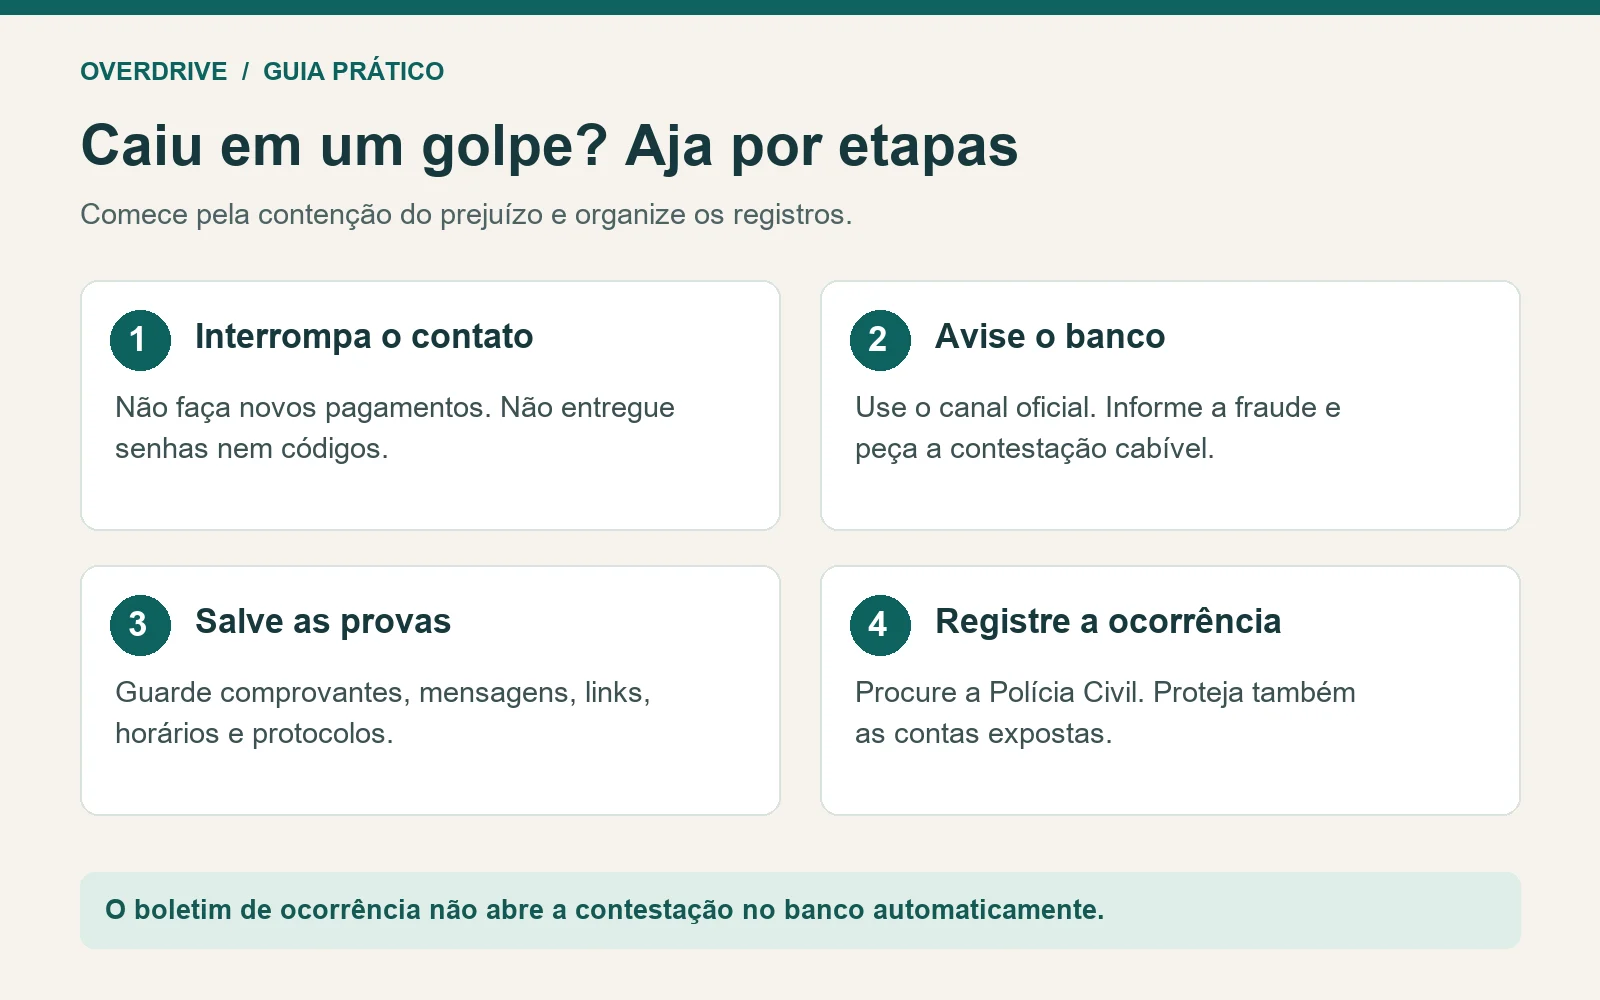
- Pare de pagar e encerre a conversa. Não envie uma “taxa de desbloqueio”, um novo Pix para cancelar o anterior ou documentos para alguém que promete recuperar o dinheiro.
- Abra o aplicativo oficial do banco ou use um contato conhecido. Explique que houve fraude, identifique as transações e peça as medidas de bloqueio e contestação cabíveis. Use outro aparelho confiável se o seu estiver sob acesso remoto.
- Salve o material disponível. Comprovantes, mensagens, endereço do site, anúncio, número do telefone e protocolos ajudam a reconstituir o que aconteceu.
- Registre o boletim de ocorrência. Procure a delegacia eletrônica da Polícia Civil do seu estado ou uma unidade presencial.
- Proteja as contas comprometidas. Troque as senhas expostas em um dispositivo seguro, encerre sessões desconhecidas e ative a verificação em duas etapas.
O Ministério da Justiça orienta a procurar os bancos pelos canais oficiais, preservar os registros e verificar o dispositivo. Se houver ameaça ou perigo imediato, priorize sua segurança e acione a polícia pelo 190.
O caminho muda conforme o pagamento e os dados expostos
| O que aconteceu | Providência imediata | O que guardar |
|---|---|---|
| Transferiu por Pix | Conteste no banco de onde saiu o dinheiro e peça análise pelo MED. | Comprovante completo, identificador da transação e relato da fraude. |
| Pagou com cartão | Avise o emissor, peça bloqueio se os dados vazaram e conteste a cobrança. | Fatura, pedido, anúncio e conversas com o vendedor. |
| Pagou boleto ou transferência | Informe o banco imediatamente e solicite análise e tentativa de recuperação cabível. | Boleto, comprovante e dados do beneficiário. |
| Entregou senha ou código | Proteja a conta e revogue sessões; se envolver banco, avise a instituição. | Mensagens e alertas de acesso recebidos. |
| Instalou aplicativo indicado por um desconhecido | Interrompa o acesso, evite usar o aparelho para operações e busque atendimento por outro dispositivo. | Nome do aplicativo, horário da instalação e instruções recebidas. |
Ao falar com o banco, diferencie uma transação que você não reconhece de uma que você realizou porque foi enganado. As duas situações precisam ser relatadas com precisão. Não invente que perdeu o celular se o golpe ocorreu por uma ligação: uma descrição contraditória atrapalha a análise.
Se o golpe envolveu Pix
O Mecanismo Especial de Devolução, ou MED, é o procedimento do Pix para casos de fraude. Segundo o Banco Central, o pedido deve ser registrado na instituição do pagador em até 80 dias da transferência. Esse é o limite para solicitar; não é uma recomendação para esperar.
A devolução depende da análise e de recursos recuperáveis. Pode ser integral, parcial ou não ocorrer. O MED não funciona como um seguro contra qualquer prejuízo, e o boletim de ocorrência não abre o pedido automaticamente. Procure o banco mesmo que ainda esteja reunindo os documentos para a polícia.
Se você pagou com cartão, boleto ou transferência
O MED é exclusivo do Pix. No cartão, o pedido passa pelo emissor e pelas regras de contestação aplicáveis. No boleto ou em outras transferências, explique a fraude ao banco e pergunte quais medidas ainda são possíveis. Registre a resposta e não aceite como garantia uma promessa de estorno feita pelo próprio vendedor suspeito.
Se a compra ocorreu dentro de uma plataforma, abra também a disputa no pedido original. Evite continuar a negociação por fora: você perde o histórico organizado e pode se afastar das condições de proteção oferecidas pelo serviço.
Onde denunciar o golpe — e para que serve cada canal
Polícia Civil: recebe o registro do fato e conduz a apuração criminal. A forma de registrar pela internet varia conforme o estado e o tipo de ocorrência. Entre pelo portal oficial da Polícia Civil ou da Secretaria de Segurança Pública; se a modalidade não estiver disponível, procure atendimento presencial.
Banco ou instituição de pagamento: é o primeiro canal para contestar a movimentação e solicitar medidas relacionadas à conta. Guarde o protocolo, a data, o horário e o pedido que foi feito.
Procon: pode orientar e tratar problemas de consumo, inclusive na relação com um fornecedor ou serviço financeiro. Leve os comprovantes e as tentativas de solução. Uma reclamação de consumo não substitui o boletim de ocorrência.
Consumidor.gov.br: permite reclamar diretamente contra empresas participantes da plataforma. Verifique se o banco, a loja ou o serviço está cadastrado. Um perfil criminoso sem empresa participante não vira uma reclamação atendida apenas por estar mencionado no relato.
Rede social, marketplace ou aplicativo: denuncie o anúncio e a conta pelos recursos do próprio serviço. Antes de fazê-lo, salve os links e as mensagens disponíveis. Isso pode ajudar a plataforma a interromper a exposição de outras pessoas, mas não representa um pedido policial nem assegura reembolso.
Como reunir provas que ajudam de verdade
Uma pasta simples já resolve boa parte da organização. Coloque o comprovante completo, a conversa exportada quando possível, capturas de tela e um arquivo com a sequência dos acontecimentos. Preserve os arquivos originais e faça uma cópia.
- Pagamento: data, horário, valor, instituição, destinatário e identificador da transação disponível no comprovante.
- Contato: telefone com DDD, nome do perfil, link do anúncio, endereço do site e e-mail utilizado.
- Promessa: o produto anunciado, a falsa emergência ou a justificativa dada para a transferência.
- Atendimento: protocolos, respostas e datas dos pedidos de bloqueio ou devolução.
Não publique o comprovante completo nas redes sociais. Ele pode expor seus dados e os de terceiros. Entregue o material nos canais de atendimento e de investigação adequados; no relato público de uma reclamação, evite CPF, número de conta e documentos pessoais.
Um modelo de relato para o banco
“Em [data], às [hora], transferi/paguei [valor] após um contato que se apresentou como [descrição]. Percebi a fraude porque [fato concreto]. A transação está identificada no comprovante anexado. Solicito registro da contestação, análise das medidas de recuperação cabíveis e número de protocolo. Se for Pix, solicito análise pelo MED. Tenho mensagens, anúncio e demais documentos para complementar o pedido.”
Adapte o texto ao que ocorreu. Se houve mais de uma transferência, relacione todas; não suponha que o atendimento aberto para uma delas inclui as demais. Pergunte onde acompanhar a resposta e como enviar documentos adicionais.
Passou documentos ou senhas? O trabalho não termina no pagamento
Proteja primeiro o e-mail principal, porque ele costuma permitir a recuperação de outras contas. Depois revise os serviços afetados, os telefones de recuperação e os dispositivos conectados. Se entregou um código de verificação, verifique o aplicativo a que ele pertencia e avise seus contatos caso alguém esteja usando sua identidade.
O CERT.br recomenda monitorar contas, faturas e o Registrato para detectar relações bancárias ou empréstimos desconhecidos. Uma consulta sem novidades hoje não encerra o acompanhamento: alguns registros podem aparecer depois.
Cuidado com o segundo golpe: a promessa de recuperar o dinheiro
Depois de uma fraude, podem aparecer supostos investigadores, funcionários do banco ou “especialistas” cobrando adiantamento para liberar valores. Pare se o contato exigir senha, código, acesso remoto ou Pix para uma conta indicada na conversa.
Confirme qualquer informação diretamente com a instituição por um canal que você já conhece. Número de protocolo, foto de crachá e dados corretos sobre o caso não bastam para provar a identidade de quem ligou.
Perguntas frequentes
O boletim de ocorrência faz o banco devolver o dinheiro?
Não automaticamente. O BO registra o fato; a contestação e a análise da devolução precisam ser abertas no banco ou no serviço de pagamento.
O golpista sabe meu CPF. Preciso fazer mais alguma coisa?
Registre a exposição, proteja as contas e monitore usos desconhecidos dos seus dados. Evite enviar novos documentos para quem se oferece para “bloquear o CPF”.
E se o banco negar o pedido?
Peça o motivo por escrito, confira se todas as transações e provas foram analisadas e leve o protocolo à ouvidoria. Se a questão continuar sem solução, procure os canais de defesa do consumidor e orientação jurídica adequada ao caso.
Apuração consultada em 10 de outubro de 2026. Fontes: Banco Central, Ministério da Justiça, CERT.br/NIC.br e Consumidor.gov.br. Ilustração de capa criada com IA; infográfico produzido pela Overdrive.
Comentários