

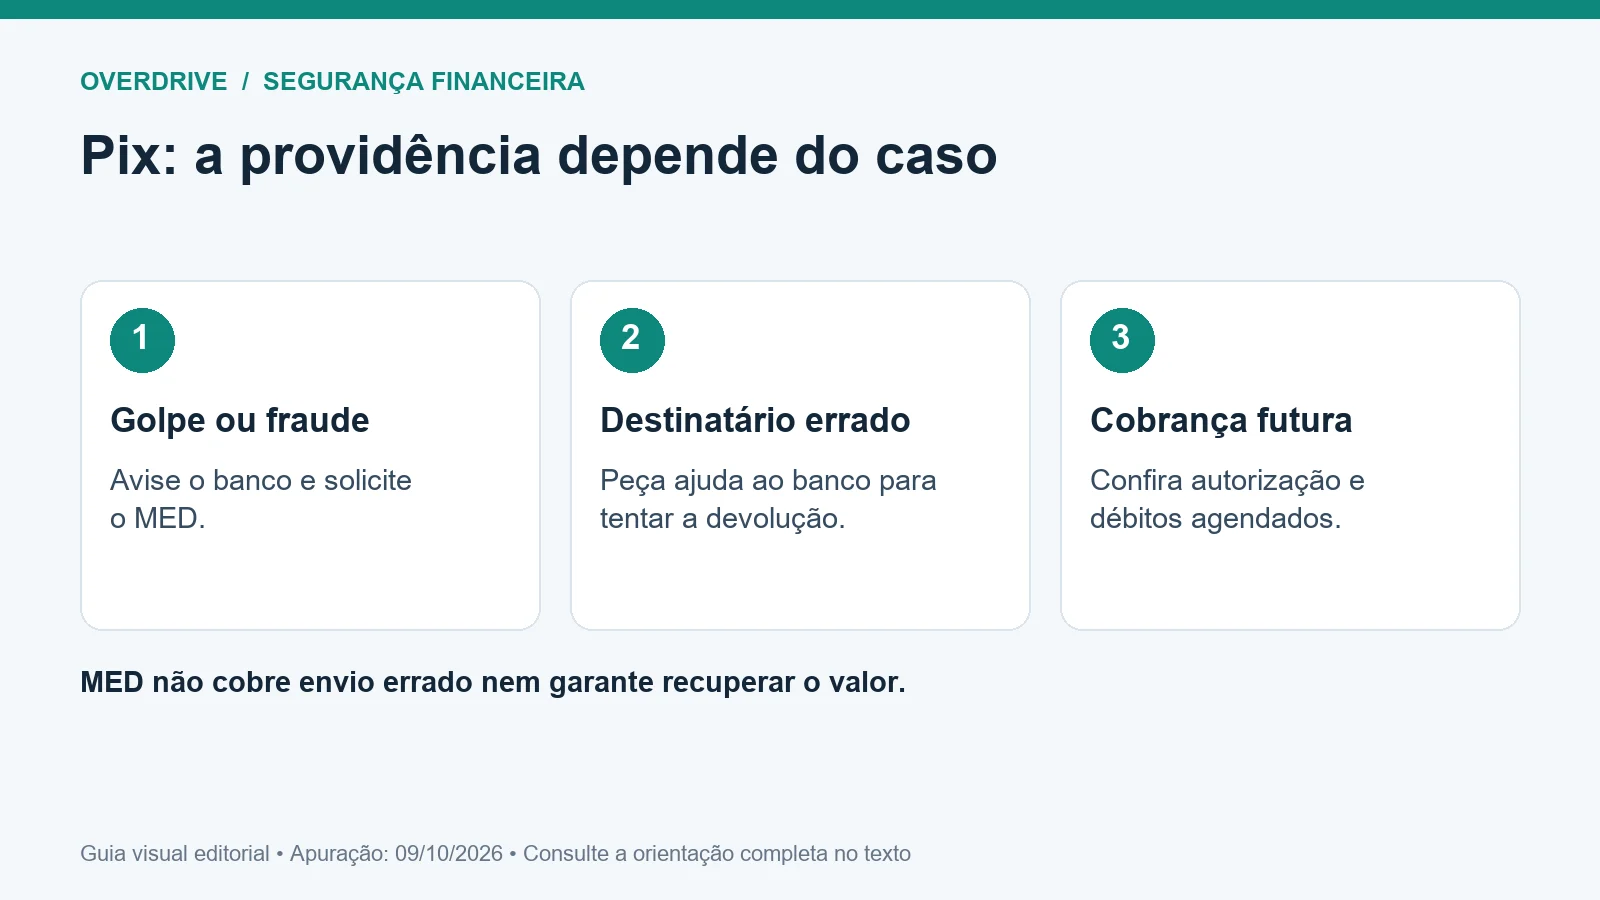
A transferência saiu, mas o vendedor desapareceu. Ou o nome no comprovante não é de quem deveria receber. As duas situações deixam a mesma pergunta — como recuperar o dinheiro? —, mas o caminho muda. Em caso de golpe, procure imediatamente o banco e conteste a transação pelo Mecanismo Especial de Devolução, o MED. Se você enviou para a pessoa errada, a providência é pedir ajuda ao banco para tentar obter a devolução.
Tópicos
- Qual é o seu problema com o Pix?
- O que mudou na devolução do Pix em 2026?
- Como fazer um Pix com menos risco
- A falsa central pede que você “proteja” o dinheiro
- Quando o MED não resolve o problema
- Pix Automático: controle a autorização e cada cobrança
- O celular e o CPF também fazem parte da proteção
- Perguntas frequentes sobre Pix
- Posso cancelar um Pix concluído?
- O MED cobra taxa?
- Uma ligação com o número do banco é confiável?
- As imagens e o comprovante provam que recebi?
- Guias do especial Pix e segurança financeira
- Caiu em golpe do Pix? Como solicitar a devolução pelo banco
- Golpe da falsa central bancária: como reconhecer antes de fazer um Pix
Essa diferença evita perder tempo com uma ferramenta que não atende ao seu caso. O Pix é um meio de pagamento instantâneo; depois de concluído, não existe um botão universal de cancelamento. Há procedimentos para contestar fraude, devolver um recebimento e interromper pagamentos que ainda estão agendados.
Este guia reúne os cuidados para usar o Pix em 2026 e as primeiras medidas quando algo dá errado. A referência é o funcionamento atual informado pelo Banco Central, incluindo o MED que pode seguir o caminho dos recursos entre contas envolvidas em uma fraude.
Qual é o seu problema com o Pix?
| Situação | Primeira providência | O que não presumir |
|---|---|---|
| Você foi enganado e transferiu dinheiro | Contestar a transação no banco e solicitar o MED | Que todo o valor será recuperado |
| Escolheu a chave ou o contato errado | Avisar o banco e tentar a devolução pelo recebedor | Que o MED cobre erro de envio |
| Quer parar uma cobrança recorrente | Consultar a autorização do Pix Automático e os próximos débitos | Que cancelar o pagamento encerra a assinatura |
| O banco impediu a transferência | Ler a mensagem e conferir limites, aparelho e atendimento | Que toda restrição dura 72 horas |
| O celular foi roubado | Acionar bancos, operadora e proteção do aparelho em dispositivo seguro | Que bloquear o chip fecha todos os acessos |
O que mudou na devolução do Pix em 2026?
O MED ganhou uma etapa de identificação dos possíveis caminhos do dinheiro, para alcançar contas potencialmente envolvidas no desvio além da primeira destinatária. A funcionalidade tornou-se obrigatória em 2 de fevereiro de 2026, conforme o anúncio do Banco Central sobre o aprimoramento do mecanismo.
Isso amplia a possibilidade de bloqueio e recuperação, mas não transforma o Pix em um pagamento com estorno garantido. O enquadramento da contestação e a existência de recursos disponíveis continuam sendo decisivos. Na prática, a melhor medida é agir assim que perceber o golpe, sem esperar o prazo final.
O pedido deve ser feito em até 80 dias da transação. Em comunicado de setembro de 2026, o BC reafirmou o prazo de até 11 dias para a instituição informar se a contestação foi considerada procedente. O mesmo comunicado anuncia melhorias na jornada do aplicativo com vigência em março de 2027: elas não devem ser tratadas como se já estivessem em vigor agora. Veja a explicação oficial sobre contestação e prazos.
Como fazer um Pix com menos risco
O último momento antes da confirmação merece atenção. Confira o nome de quem recebe, o banco, o valor e o contexto da cobrança. Uma chave correta pode levar a uma conta usada num golpe; o fato de a transferência funcionar não atesta que uma loja, um investimento ou um vendedor sejam legítimos.
- Confirme o destinatário por outro canal. Se alguém pedir dinheiro por mensagem, telefone para um número que você já conhecia. Não use o contato novo indicado na mesma conversa.
- Leia o resumo da transação. Em compras, investigue por que o nome do recebedor não corresponde à empresa anunciada. Intermediação pode existir, mas precisa fazer sentido e ser verificável.
- Defina limites compatíveis com sua rotina. Manter um valor alto disponível para transferências aumenta o impacto de um acesso indevido.
- Cuide do aparelho. Atualize o sistema, use bloqueio de tela forte e revise os dispositivos com acesso à conta.
- Consulte o extrato para confirmar recebimentos. Uma imagem de comprovante ou agendamento não substitui dinheiro efetivamente creditado.
Para receber de desconhecidos, uma chave aleatória pode evitar a exposição direta de seu telefone ou CPF como chave. Isso não torna a operação anônima: o pagador continua recebendo informações de identificação necessárias à transação.
A falsa central pede que você “proteja” o dinheiro
Um golpe recorrente começa com uma ligação sobre compra suspeita ou suposta invasão da conta. A pessoa diz conhecer seu cadastro, coloca uma música de espera e manda transferir o saldo para uma “conta segura”. Não faça essa transferência. Encerre o contato e procure o banco pelo aplicativo ou por um telefone obtido no cartão ou site oficial.
O número que aparece na tela também pode ser falsificado. Conhecer seu nome não prova vínculo com o banco. Senhas, tokens, códigos de confirmação e instalação de aplicativos a pedido de quem ligou são sinais para interromper a conversa. Veja nosso guia para reconhecer a falsa central bancária.
Quando o MED não resolve o problema
O Banco Central distingue os casos excluídos do MED, como envio errado e desacordo comercial. Comprar um produto e discordar da qualidade, por exemplo, não é automaticamente uma fraude financeira. Uma loja fictícia criada para enganar consumidores exige outra análise.
Explique o ocorrido com precisão. Não classifique como golpe um erro de digitação só para tentar desbloquear uma devolução. Da mesma forma, se houve fraude, não deixe de relatar como foi induzido a pagar, ainda que tenha confirmado o Pix pessoalmente.
No caso de golpe, o passo a passo está em como solicitar a devolução pelo banco. Guarde comprovante, mensagens, endereço do anúncio e protocolos; essa documentação ajuda a reconstruir o que aconteceu.
Pix Automático: controle a autorização e cada cobrança
No Pix Automático, você autoriza cobranças recorrentes, como uma mensalidade. Confira quem está autorizado, valor máximo e possibilidade de uso de crédito caso falte saldo. É possível interromper uma cobrança específica ou cancelar a autorização para cobranças futuras, conforme a situação.
Para um débito agendado, a regra prevê pedido de cancelamento até as 23h59 do dia anterior à liquidação. Confira a confirmação no aplicativo. Cancelar a forma de pagamento não encerra sozinho o contrato com academia, escola ou serviço; o cancelamento contratual precisa ser feito com a empresa. A base é a Instrução Normativa BCB 513.
O celular e o CPF também fazem parte da proteção
Se o celular desaparecer, bloquear a linha ajuda a reduzir o uso de SMS, mas não substitui o contato com os bancos e a revogação de acessos. Uma sessão aberta pode continuar acessível por Wi-Fi. Use um dispositivo confiável para proteger também o e-mail e a conta Apple ou Google que sustentam a recuperação de senhas.
Para investigar relações financeiras desconhecidas, o Registrato mostra instituições vinculadas ao seu CPF. Já o BC Protege+ serve para comunicar que você não deseja novas aberturas ou inclusões nas contas abrangidas. São funções diferentes: uma permite consultar relacionamentos; a outra acrescenta proteção preventiva.
Perguntas frequentes sobre Pix
Posso cancelar um Pix concluído?
Não há cancelamento unilateral de uma transferência já concluída. O caminho depende de fraude, erro de envio, falha operacional ou devolução pelo recebedor.
O MED cobra taxa?
Desconfie de cobranças para “liberar” a devolução. Faça o pedido no ambiente oficial do seu banco; não contrate supostos agentes que prometem recuperar o dinheiro mediante um novo Pix.
Uma ligação com o número do banco é confiável?
O número exibido pode ser falsificado. Confirme a situação em um contato iniciado por você nos canais oficiais.
As imagens e o comprovante provam que recebi?
Confira o crédito no extrato. Capturas podem ser adulteradas, e um agendamento ainda pode ser cancelado antes da execução.
Apuração em 9 de outubro de 2026. As orientações usam fontes oficiais; nomes de menus podem variar conforme o banco e a versão do aplicativo. Imagens ilustrativas não reproduzem telas oficiais.
Guias do especial Pix e segurança financeira
Os guias abaixo entram nesta lista conforme são publicados. A série continua em 10 e 11 de outubro de 2026.
-
Caiu em golpe do Pix? Como solicitar a devolução pelo banco
O MED pode ajudar a recuperar recursos após uma fraude. Veja como contestar a transferência, reunir provas e acompanhar o pedido.
-
Golpe da falsa central bancária: como reconhecer antes de fazer um Pix
Ligação com número do banco, dados do cliente e música de espera não prova autenticidade. Saiba como interromper a abordagem e proteger a conta.
Comentários