

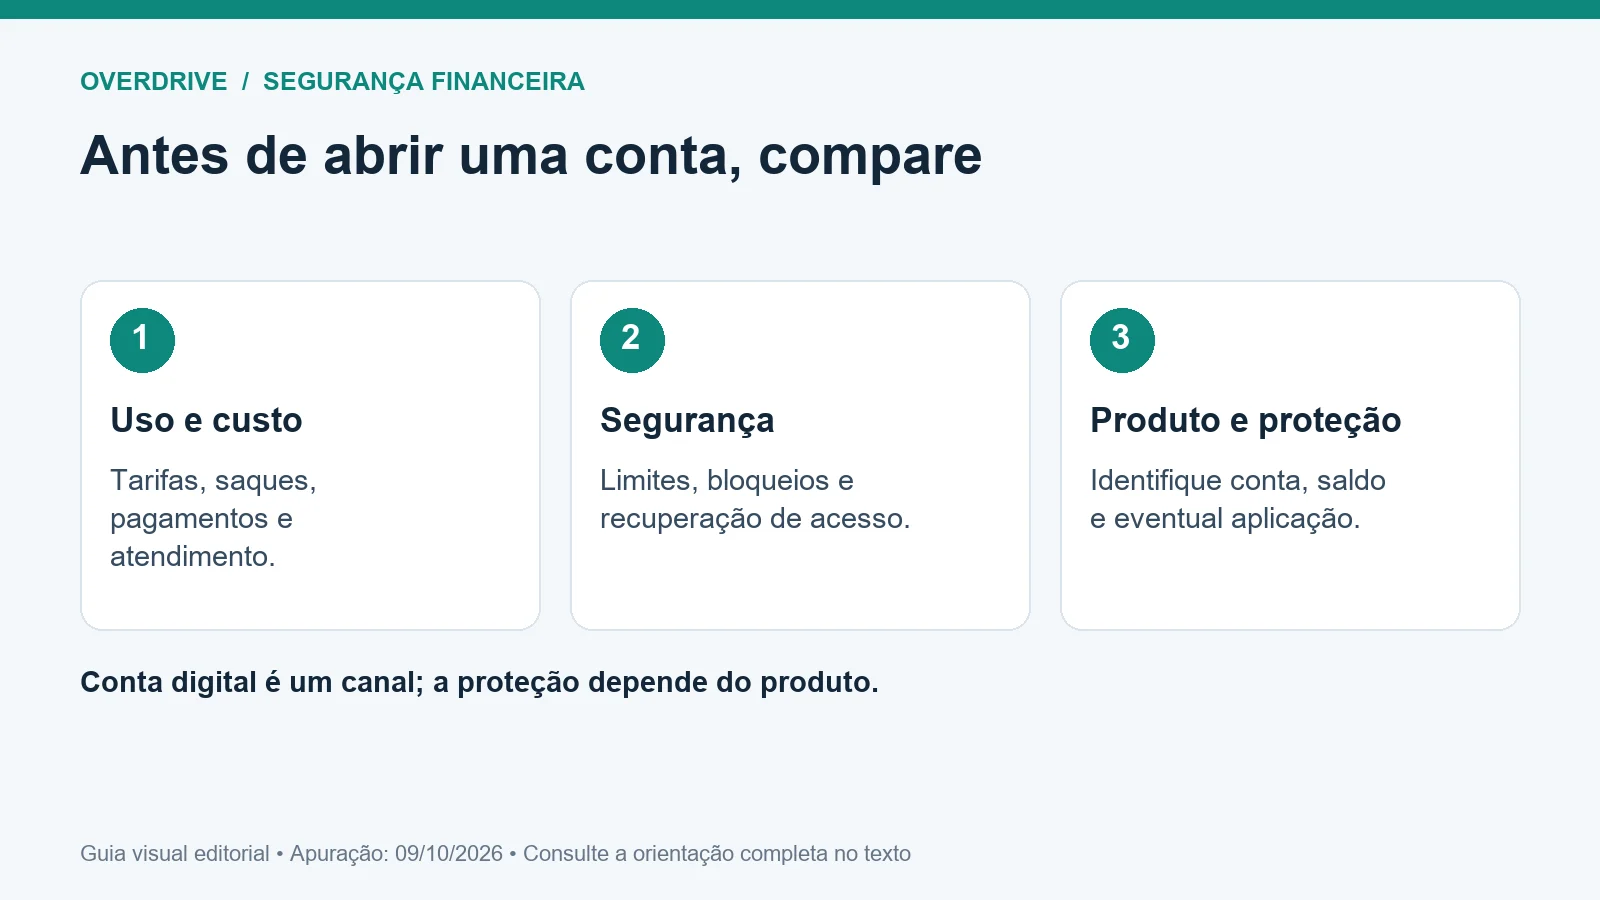
Para escolher entre uma conta digital e um banco tradicional, compare o custo do seu uso, os canais de atendimento, a segurança e o tipo de produto contratado. O rótulo sozinho diz pouco. Um banco com agências pode oferecer uma conta operada pelo celular, e uma plataforma digital pode reunir conta de pagamento, conta bancária e investimentos com regras distintas.
Tópicos
- Primeiro, identifique quem oferece a conta
- Compare estes critérios antes de decidir
- Conta sem mensalidade pode ter outros custos
- Faça a conta com sua rotina
- Atendimento importa quando o aplicativo não resolve
- Conta digital tem FGC?
- Rendimento não deve esconder liquidez e risco
- O que conferir na segurança da conta
- Crédito, cartão e encerramento
- Perguntas frequentes
- Banco tradicional é sempre mais seguro?
- Uma conta digital é necessariamente uma conta de pagamento?
- Conta gratuita significa saque gratuito?
- O FGC cobre golpe do Pix?
A melhor proposta é a que atende às suas necessidades com condições claras. Quem depende de dinheiro em espécie, ajuda presencial ou depósito tem uma rotina diferente de quem recebe salário, faz Pix e paga boletos exclusivamente pelo app. Use essa rotina como base para comparar.
Não escolha apenas pela promessa de rendimento, cartão aprovado ou primeira mensalidade grátis. Esses benefícios podem ter condições, mudar depois de uma promoção ou estar vinculados a produtos que você não precisa contratar.
Primeiro, identifique quem oferece a conta
Confira a razão social, o CNPJ e a instituição responsável no contrato. Uma marca de aplicativo pode distribuir serviços de outras empresas. É importante saber quem mantém a conta, quem emite o cartão e quem responde por uma aplicação.
O serviço Encontre uma Instituição do Banco Central permite consultar entidades autorizadas, reguladas ou supervisionadas e seus dados. Verifique se a empresa e as operações oferecidas correspondem à informação oficial.
Um aplicativo bonito ou uma propaganda com pessoa conhecida não substitui essa conferência. Não faça transferência para um particular como suposta condição de abrir a conta ou liberar um cartão prometido.
Compare estes critérios antes de decidir
| Critério | O que verificar | Quando pesa mais |
|---|---|---|
| Tarifas | Mensalidade, saques, cartão e serviços avulsos | Quando seu uso excede o pacote gratuito |
| Dinheiro em espécie | Rede, custo e formas de depósito | Para quem usa ou recebe dinheiro físico |
| Atendimento | Horários, canais e resolução de bloqueios | Em emergência e para quem precisa de ajuda presencial |
| Segurança | Limites, gestão de dispositivos e bloqueio | Para reduzir impacto de roubo e acesso indevido |
| Saldo e rendimento | Onde o dinheiro fica e qual produto o remunera | Quando a conta também será usada para guardar recursos |
| Crédito | CET, juros, encargos e condições | Se você realmente precisa de financiamento |
| Encerramento | Procedimento, obrigações pendentes e comprovante | Ao trocar de instituição |
Conta sem mensalidade pode ter outros custos
“Grátis” pode se referir à manutenção da conta, sem incluir todos os serviços. Confira preço por saque, emissão ou reposição de cartão, transferências específicas, serviços internacionais e condições de isenção. Compare a tabela de tarifas com o que você usa de verdade.
Para contas correntes de pessoas físicas, há um conjunto regulamentado de serviços essenciais gratuitos. O BC lista os serviços e as quantidades. Essa informação impede presumir que toda conta de banco com agência exige um pacote mensal pago; confira a modalidade e os serviços excedentes.
Também não transfira automaticamente todas as regras da conta corrente para uma conta de pagamento. Identifique o produto no contrato e a cobrança aplicável a ele. A comparação deve usar as condições de cada proposta.
Faça a conta com sua rotina
Considere um exemplo hipotético: a conta A não cobra manutenção, mas cobra R$ 7 por saque; a conta B tem pacote de R$ 20 que inclui os quatro saques mensais que você pretende usar. Se todas as outras condições fossem iguais, quatro saques na A custariam R$ 28 e o pacote B, R$ 20. Se você não sacar nada, a comparação muda.
Os números são uma simulação editorial, não preços pesquisados de bancos. Antes de contratar um pacote, compare ainda os serviços essenciais gratuitos e as opções oferecidas pela própria instituição. Não escolha uma mensalidade apenas porque o exemplo parece favorável.
Inclua custos menos frequentes e importantes para você: viagem, uso no exterior, depósito, segunda via e necessidade de atendimento. Some um período completo, como 12 meses, e confira quando acabam eventuais promoções.
Atendimento importa quando o aplicativo não resolve
Pergunte como falar com uma pessoa se o acesso for bloqueado ou o celular desaparecer. Verifique canais, horários, acessibilidade e procedimento de identificação. Uma conta que só você consegue acessar pelo telefone roubado pode ser difícil de administrar numa emergência.
A existência de uma agência pode ajudar em determinados serviços, mas não garante solução imediata nem atendimento local para todo produto. Confira se as operações de que você precisa são oferecidas naquela rede. Em plataformas digitais, veja como obter protocolos e recorrer ao SAC e à ouvidoria.
Se comparar índices de reclamação, leia o período e a metodologia. Contagem bruta, número de clientes e índice proporcional não dizem a mesma coisa. Use essas informações para formular perguntas sobre atendimento, sem tratar um ranking isolado como previsão exata da sua experiência.
Conta digital tem FGC?
A resposta depende do produto e da instituição, não de a contratação ter ocorrido no celular. Depósitos e instrumentos elegíveis de instituições associadas podem estar na garantia do Fundo Garantidor de Créditos; outros produtos não contam com essa cobertura.
O FGC informa o limite ordinário de R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, e o teto de R$ 1 milhão em quatro anos, observadas suas regras. Não interprete isso como uma proteção para qualquer prejuízo, qualquer aplicação ou todo saldo de aplicativo.
Contas de pagamento não têm a mesma cobertura do FGC, embora seus recursos tenham proteção legal própria. O BC explica a separação entre conta bancária e conta de pagamento. Proteção legal do saldo e garantia do FGC são mecanismos diferentes.
Se o dinheiro da conta for aplicado em CDB ou outro instrumento, identifique o emissor, liquidez, tributação e eventual cobertura. Um nome comercial como “caixinha” ou “saldo que rende” não basta para saber o enquadramento de todos os recursos.
Rendimento não deve esconder liquidez e risco
Antes de aceitar uma promessa de rendimento, confira quando ele começa, como é calculado, se o dinheiro é aplicado automaticamente e quando pode ser retirado. Veja também tributos, prazo de resgate, horários e limites para movimentação.
Uma oferta que rende mais só até certo saldo ou por determinado período não é equivalente a outra sem essas condições. Compare o valor líquido e a disponibilidade que você precisa para contas e emergências. Não aceite contratar um investimento apenas para “ativar” uma conta sem entender o produto.
O FGC, quando aplicável, trata eventos previstos em seu regulamento. Ele não é um seguro contra golpe do Pix, uma compra malsucedida ou uma senha compartilhada. A segurança operacional continua necessária.
O que conferir na segurança da conta
Procure gestão de limites, lista de dispositivos, notificações de movimentação e canais de bloqueio. Veja como funciona a recuperação de acesso se perder o celular e qual validação será exigida em um aparelho novo.
Use senha exclusiva e recursos de autenticação disponíveis. Mantenha o sistema atualizado e evite deixar códigos de recuperação expostos no mesmo telefone. Qualidade de segurança envolve tanto as funções oferecidas quanto a forma como você usa a conta.
Confira as orientações do guia de segurança no Pix em 2026. Um banco pode ser legítimo e ainda assim aparecer no roteiro de uma falsa central que usa sua marca para enganar clientes.
Crédito, cartão e encerramento
Uma conta não garante aprovação de limite de cartão ou empréstimo. Se pretende contratar crédito, compare o custo efetivo total, prazo, encargos por atraso e condições, em vez de escolher só pelo valor da parcela ou pela promessa de aprovação.
Ao trocar de banco, organize recebimentos, débitos automáticos, Pix Automático e pagamentos pendentes. Confirme o encerramento formal e guarde a resposta. Excluir o aplicativo não encerra a conta nem quita obrigações.
Se você ativou o BC Protege+, gerencie a proteção conforme a orientação oficial antes de uma nova abertura abrangida. Não desative a ferramenta por pedido de quem liga oferecendo crédito: inicie você a contratação no canal conhecido.
Perguntas frequentes
Banco tradicional é sempre mais seguro?
O rótulo não resolve a comparação. Confira instituição, produto, controles de acesso e atendimento.
Uma conta digital é necessariamente uma conta de pagamento?
Não. Digital descreve o canal; o contrato informa o tipo de conta e os produtos envolvidos.
Conta gratuita significa saque gratuito?
Não necessariamente. Confira a tabela e o pacote aplicável ao seu produto.
O FGC cobre golpe do Pix?
Não como seguro de transações. Em caso de fraude com Pix, comunique o banco e verifique o MED.
Para consultar vínculos suspeitos antes de abrir outra conta, use o Registrato no Meu BC.
Apuração em 9 de outubro de 2026. Consulte os canais oficiais antes de fornecer documentos ou alterar acessos. Imagens ilustrativas não reproduzem telas oficiais.
Série: Pix seguro no Overdrive — outubro de 2026.
Comentários