

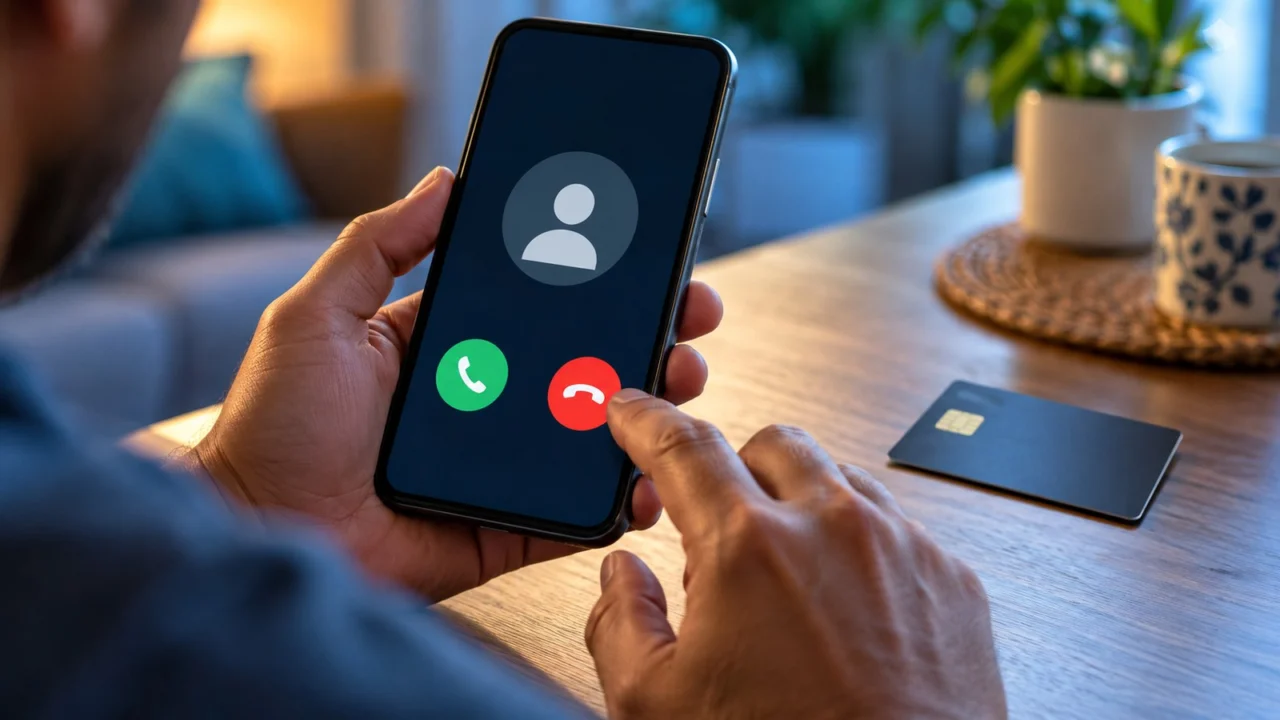
Se alguém liga em nome do banco e manda transferir seu saldo para uma “conta segura”, interrompa a conversa. No golpe da falsa central bancária, a promessa de proteger o dinheiro é justamente o caminho usado para tirá-lo da sua conta. Um número conhecido na tela, música de espera e informações sobre você não tornam a ordem confiável.
Tópicos
- Como a falsa “conta segura” entra na conversa
- O número do banco apareceu: ainda pode ser golpe?
- O que fazer nos primeiros minutos
- Já fiz o Pix: dá para recuperar?
- Três dúvidas que mudam sua decisão
- O atendente sabia meu nome e CPF. Isso prova que era do banco?
- Posso fazer um Pix pequeno para testar?
- Vão me cobrar para devolver o dinheiro?
Desligue, abra por conta própria o aplicativo do banco ou procure o telefone no verso do cartão. Só depois confirme se existe uma ocorrência. Não use o contato, o link ou o aplicativo enviado por quem iniciou a abordagem.
Como a falsa “conta segura” entra na conversa
A Febraban descreve uma versão em que o criminoso diz que a agência ou o gerente está sob investigação e pede uma transferência para proteger o cliente. Outras abordagens falam em compra suspeita, cartão clonado ou acesso por um novo celular. O objetivo é transformar um susto em uma ação rápida, sem conferência independente.
Imagine esta situação fictícia, criada para explicar a fraude: uma pessoa recebe a informação de que sua conta foi invadida. O atendente oferece “bloquear o prejuízo”, passa a chamada a outro setor e orienta um Pix. Embora o discurso seja de cancelamento, a tela do celular mostra uma transferência. O que vale é a operação que você está autorizando, e não o nome que o interlocutor dá a ela.
O número do banco apareceu: ainda pode ser golpe?
Sim. A Febraban alerta para a falsificação do número de origem da chamada, conhecida como spoofing. Por isso, reconhecer o telefone exibido não autentica quem está falando. O pedido feito durante a conversa precisa ser confrontado com um canal que você mesmo abriu.
O Banco do Brasil também orienta a desconfiar de pedidos de senhas, códigos e autorizações de transações feitos sob pressão. O banco pode entrar em contato com clientes; isso não transforma toda instrução recebida por telefone em uma ordem segura.
| Pedido do suposto atendente | Como agir |
|---|---|
| Pix para “proteger” ou “validar” o saldo | Não transfira. Confirme a ocorrência no app ou na central oficial. |
| Senha, token ou código recebido no celular | Não compartilhe nem digite sob orientação de quem ligou. |
| Instalar aplicativo para corrigir uma falha | Interrompa o atendimento e consulte o banco por outro canal. |
| Manter a ligação e não falar com ninguém | Saia da conversa e faça uma verificação independente. |
O que fazer nos primeiros minutos
- Encerre a ligação. Não aceite a transferência para uma “central verdadeira” indicada pelo mesmo atendente.
- Confira por um canal independente. Abra o app já instalado ou obtenha o número no cartão. Se a abordagem ocorreu pelo telefone fixo, prefira outro aparelho para a nova chamada, como orienta a Febraban sobre o golpe de acesso remoto.
- Relate exatamente o que aconteceu. Informe se forneceu códigos, instalou aplicativo, confirmou uma operação ou apenas atendeu.
- Peça protocolo e orientações de bloqueio. Guarde o registro do atendimento e acompanhe as movimentações.
Se instalou um aplicativo a pedido do golpista, pare de usar aquele aparelho para movimentar dinheiro até receber orientação. Procure o banco de outro dispositivo confiável. Trocar uma senha enquanto alguém controla ou acompanha a tela pode não resolver a exposição.
O Ministério da Justiça recomenda comunicar a fraude à instituição, pedir bloqueios e alterar credenciais expostas pelos meios seguros. Organize o relato: ações autorizadas, dados repassados e horários ajudam a explicar o caso.
Já fiz o Pix: dá para recuperar?
Conteste a transação imediatamente no aplicativo ou no atendimento do banco. O Banco Central orienta acionar o MED, mecanismo do Pix para casos de fraude. A análise e a existência de recursos nas contas envolvidas determinam a possibilidade de devolução; o resultado não é garantido. Veja também o guia do Overdrive para solicitar o MED.
Salve comprovante, horário, número exibido, mensagens e protocolos. O BC recomenda registrar boletim de ocorrência em paralelo ao contato com o banco. Não espere terminar o registro policial para comunicar a transferência. Se houve cartão, boleto ou outro meio de pagamento, descreva isso ao banco: o MED é exclusivo do Pix.
Três dúvidas que mudam sua decisão
O atendente sabia meu nome e CPF. Isso prova que era do banco?
Não trate dados conhecidos como autenticação. A conferência precisa ocorrer fora da conversa iniciada por ele.
Posso fazer um Pix pequeno para testar?
Não use transferência como teste de legitimidade. Um valor baixo continua sendo dinheiro enviado ao destinatário e pode abrir espaço para novos pedidos.
Vão me cobrar para devolver o dinheiro?
Desconfie de alguém que promete recuperação mediante um novo pagamento. Acompanhe sua contestação pelo banco, com o protocolo que você obteve no canal oficial.
Para conhecer o roteiro mais amplo da fraude, leia como reconhecer uma falsa central antes de fazer um Pix.
Comentários