

Se você caiu em um golpe do Pix, registre a contestação no banco de onde saiu o dinheiro e solicite análise pelo Mecanismo Especial de Devolução, o MED. O pedido pode ser iniciado no aplicativo da instituição. Se a opção não aparecer, procure o atendimento oficial e guarde o protocolo.
Tópicos
- Como pedir a devolução pelo MED, passo a passo
- O que informar para o pedido não ficar genérico
- Modelo de mensagem para solicitar análise
- Quando o MED pode ser usado — e quando não pode
- O que acontece depois que você contesta
- Prazos do MED: 80 dias, análise e devolução
- O que mudou no MED em 2026
- O banco devolveu só uma parte. E agora?
- MED negado ou sem resposta: como cobrar a análise
- Perguntas frequentes
- Preciso esperar fazer o BO para pedir o MED?
- O banco do golpista é quem deve receber meu primeiro pedido?
- Preciso pagar uma taxa para liberar a devolução?
- Posso cancelar qualquer Pix que já foi concluído?
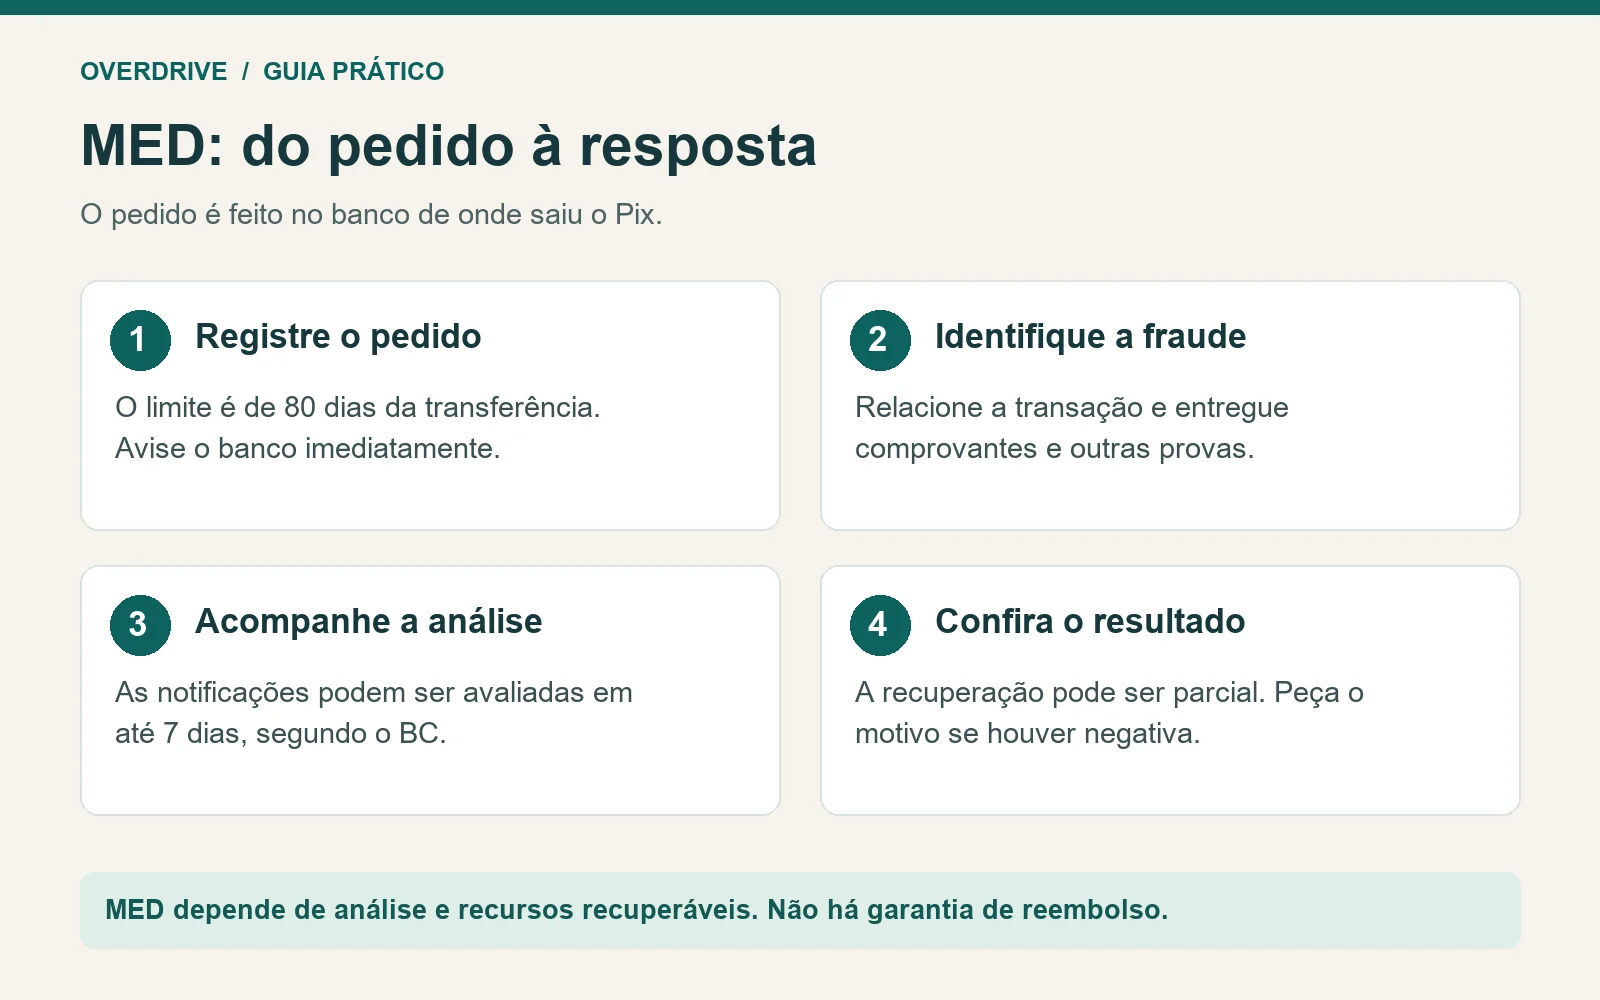
O limite informado pelo Banco Central é de 80 dias contados da data do Pix. Não espere chegar perto dele. Quanto antes a fraude for comunicada, mais cedo as instituições podem analisar o caso e tentar bloquear recursos.
O MED não é um botão de reembolso automático. Ele permite a tentativa de recuperação de valores em casos cabíveis, com análise e sem garantia de devolução integral. Veja como pedir, o que informar e como acompanhar a resposta.
Como pedir a devolução pelo MED, passo a passo
- Abra o aplicativo do banco ou da instituição de onde saiu o Pix. Use o aplicativo oficial já instalado, e não um link enviado por mensagem.
- Encontre a transferência no histórico. Confira data, valor e recebedor. Abra os detalhes da transação.
- Procure a contestação. O nome do comando varia: pode aparecer como contestar Pix, relatar golpe, comunicar fraude ou pedir devolução por fraude.
- Escolha o motivo que corresponde ao ocorrido. Descreva como foi enganado ou por que não reconhece a movimentação. Não classifique um erro de digitação como golpe.
- Envie as provas disponíveis. Anexe ou disponibilize comprovante, conversas, anúncio e outros registros conforme o fluxo do banco.
- Confirme o registro e guarde o protocolo. Anote onde acompanhar a análise e como complementar os documentos.
- Registre o boletim de ocorrência e proteja as contas. Essas providências complementam a contestação e ajudam a documentar a fraude.
O autoatendimento do MED, chamado de botão de contestação, foi disponibilizado aos usuários a partir de 1º de outubro de 2025. Ele permite iniciar o pedido digitalmente. O nome e a localização exatos da opção dependem da interface da instituição; por isso, não existe um caminho de menus universal para todos os bancos.
O que informar para o pedido não ficar genérico
“Fiz um Pix e quero de volta” não explica por que a situação se enquadra no MED. Informe o fato que caracteriza a fraude: alguém se passou pelo banco, uma conta imitou um familiar, o anúncio levava a uma loja fictícia ou houve movimentação sem sua autorização, por exemplo.
- Transação: valor, data, horário e identificador disponível no comprovante.
- Destinatário: nome e dados que aparecem no documento da transferência.
- Abordagem: telefone, perfil, site ou e-mail que originou o contato.
- Sequência: o que foi prometido, qual instrução você recebeu e quando percebeu a fraude.
- Provas: mensagens, anúncio, pedido, comprovante e BO, se já registrado.
Se foram três Pix, identifique os três. Verifique com o atendimento se cada transação recebeu um pedido de análise. Um protocolo de conversa não permite presumir que todos os pagamentos foram contestados.
Modelo de mensagem para solicitar análise
“Solicito análise pelo MED do Pix de [valor], realizado em [data e hora], identificado por [identificador do comprovante]. A transferência ocorreu após [descrição objetiva do golpe]. Tenho [lista de provas]. Peço confirmação do registro, protocolo, orientação para envio dos documentos e informação sobre onde acompanhar o resultado.”
Não coloque senha, código de autenticação ou token nessa mensagem. Use somente o canal oficial da instituição. Se o aplicativo estiver comprometido ou alguém tiver acesso remoto ao celular, procure atendimento por outro dispositivo confiável.
Quando o MED pode ser usado — e quando não pode
O Banco Central define o MED como um mecanismo exclusivo do Pix para facilitar devoluções em casos de fraude. O procedimento também contempla determinadas falhas operacionais, analisadas pela instituição.
| Situação | Como encaminhar |
|---|---|
| Transferência induzida por falsa central, falso familiar ou outra fraude | Relate os fatos e peça análise pelo MED. |
| Pix feito sem sua autorização | Conteste como movimentação não reconhecida e informe o banco imediatamente. |
| Pix enviado à pessoa errada por erro do pagador | Não é caso de MED por fraude; peça orientação ao banco para tentar recuperar o valor. |
| Arrependimento de uma compra legítima | Use os canais de cancelamento e de defesa do consumidor cabíveis. |
| Discussão sobre qualidade, características ou entrega em uma compra real | Um simples desacordo comercial não se enquadra no MED. |
| Falha operacional do ambiente Pix da instituição | Comunique a falha; o banco deve analisar o procedimento aplicável. |
A situação de uma loja falsa merece descrição cuidadosa. Ela pode envolver fraude, diferentemente de um produto entregue com características que não correspondem à expectativa. Reúna indícios concretos e deixe a instituição avaliar o enquadramento. Um atraso, sozinho, não demonstra que a operação era criminosa.
O BC também exclui da aplicação do MED recursos destinados a terceiros de boa-fé. O rastreamento do caminho do dinheiro não significa que qualquer pessoa que recebeu recursos depois será automaticamente responsabilizada.
O que acontece depois que você contesta
Conforme o fluxo descrito pelo Banco Central, a instituição recebe as informações e verifica se o caso se enquadra no mecanismo. O processo pode mapear contas para as quais o dinheiro foi transferido e enviar notificações às instituições dos recebedores suspeitos.
Essas instituições bloqueiam recursos disponíveis, até o limite pertinente à transação contestada, e analisam as notificações. Quando a fraude é confirmada e há valores recuperáveis, o dinheiro pode retornar integral ou parcialmente. Quando não se confirma a fraude, os recursos bloqueados são liberados ao recebedor.
Para você, a parte importante é acompanhar o andamento no aplicativo, manter os documentos e responder a pedidos de informação pelo canal oficial. O bloqueio de um valor não deve ser confundido com a conclusão da devolução.
Prazos do MED: 80 dias, análise e devolução
- Até 80 dias da transferência: prazo para registrar o pedido na sua instituição, segundo a orientação ao usuário do BC.
- Até 7 dias: prazo informado pelo BC para avaliação das notificações pelas instituições dos recebedores potencialmente envolvidos na fraude.
- Até 11 dias após a contestação: prazo de devolução apresentado pelo BC na comunicação sobre o autoatendimento e o aprimoramento do mecanismo, sujeito à análise e à recuperação de recursos.
Esses números não significam que todo pedido será pago no 11º dia. Pergunte ao banco qual é a etapa do seu caso e o motivo de eventual encerramento. Não some os 80 dias aos 11 para decidir quando agir: os 80 dias tratam do pedido, e não de um período de espera obrigatório.
O que mudou no MED em 2026
O aprimoramento divulgado pelo Banco Central passou a permitir identificar o caminho de recursos além da conta que recebeu o Pix originalmente. A adoção dessa funcionalidade tornou-se obrigatória em 2 de fevereiro de 2026.
Isso importa porque a primeira conta pode ter sido usada só como passagem. Mesmo assim, rastrear mais contas não cria dinheiro nem garante que o valor estará disponível. A expectativa correta é uma ampliação das possibilidades de recuperação, com as condições e a análise do mecanismo.
O banco devolveu só uma parte. E agora?
Peça o detalhamento do valor recuperado, o estado do pedido e a informação sobre eventuais etapas ainda abertas. Guarde o extrato com o crédito recebido. Se havia mais de uma transferência, confira qual delas originou cada devolução.
Uma recuperação parcial não comprova, sozinha, que o banco decidiu assumir o restante do prejuízo. São questões distintas: o retorno de recursos pelo MED e a discussão sobre responsabilidade pelo dano. Se houver divergência, apresente os fatos e peça orientação nos canais de consumo ou jurídicos adequados.
MED negado ou sem resposta: como cobrar a análise
- Peça o motivo por escrito. Foi falta de enquadramento, ausência de recursos recuperáveis, documentação insuficiente ou outra razão?
- Confira o que foi analisado. Verifique transações, anexos e descrição da fraude. Complemente fatos relevantes sem alterar a história para tentar caber no mecanismo.
- Procure a ouvidoria da instituição. Informe o protocolo anterior, a resposta recebida e o ponto que você quer revisar.
- Use os canais externos adequados. Procon e Consumidor.gov.br podem tratar questões de consumo. Se necessário, busque orientação jurídica.
Também é possível registrar reclamação contra instituição supervisionada no Banco Central. O BC esclarece que não resolve casos individuais: a ferramenta não é um pedido de reembolso dirigido ao regulador nem substitui a contestação no banco.
Perguntas frequentes
Preciso esperar fazer o BO para pedir o MED?
Não adie o aviso ao banco. Registre a contestação com as informações disponíveis e pergunte como complementar o BO e outros documentos conforme as exigências do atendimento.
O banco do golpista é quem deve receber meu primeiro pedido?
O pedido do usuário é registrado na instituição de onde saiu o Pix. Ela conduz o encaminhamento no mecanismo com as outras instituições envolvidas.
Preciso pagar uma taxa para liberar a devolução?
Não faça Pix para terceiros que prometem liberar o MED. Confirme qualquer cobrança ou orientação diretamente com seu banco. Pedido de senha, token ou “depósito de garantia” por mensagem é motivo para interromper o contato.
Posso cancelar qualquer Pix que já foi concluído?
Não existe cancelamento geral de um Pix concluído. O MED atende situações específicas. Erro do pagador, arrependimento e desacordo comercial têm outros caminhos de solução.
Para reconhecer a abordagem usada pelo criminoso, consulte os tipos de golpe do Pix e as formas de prevenção. O guia sobre o que fazer depois de uma fraude reúne os canais de denúncia e proteção das contas.
Regras consultadas em 10 de outubro de 2026, incluindo a FAQ do Banco Central atualizada em 18 de setembro de 2026. Fontes: Banco Central e Consumidor.gov.br. Ilustração de capa criada com IA; infográfico produzido pela Overdrive.

Comentários