

O golpe do Pix pode começar com uma falsa ligação do banco, um pedido de dinheiro por mensagem, uma compra em loja inventada ou um comprovante que nunca correspondeu a um pagamento. O ponto em comum é fazer você confiar no contato e agir antes de verificar.
Tópicos
- Por que golpes diferentes acabam no mesmo pedido de Pix
- 1. Falsa central bancária e “conta segura”
- 2. Pedido de familiar ou amigo por WhatsApp
- 3. Loja falsa, anúncio clonado e negociação fora da plataforma
- 4. Comprovante falso e Pix agendado apresentado como pago
- 5. Falso Pix errado e pedido de devolução para outra chave
- 6. QR Code e Pix Copia e Cola em cobrança falsa
- 7. Promessa de multiplicar dinheiro, investimento e prêmio
- 8. Aplicativo de acesso remoto e roubo de credenciais
- Um roteiro de segurança para usar todo dia
- Já fez o Pix? Avise o banco imediatamente
- Perguntas frequentes
- Só de saber minha chave Pix alguém consegue tirar dinheiro?
- O nome do recebedor está certo. Posso confiar?
- O Pix tem devolução garantida em caso de golpe?
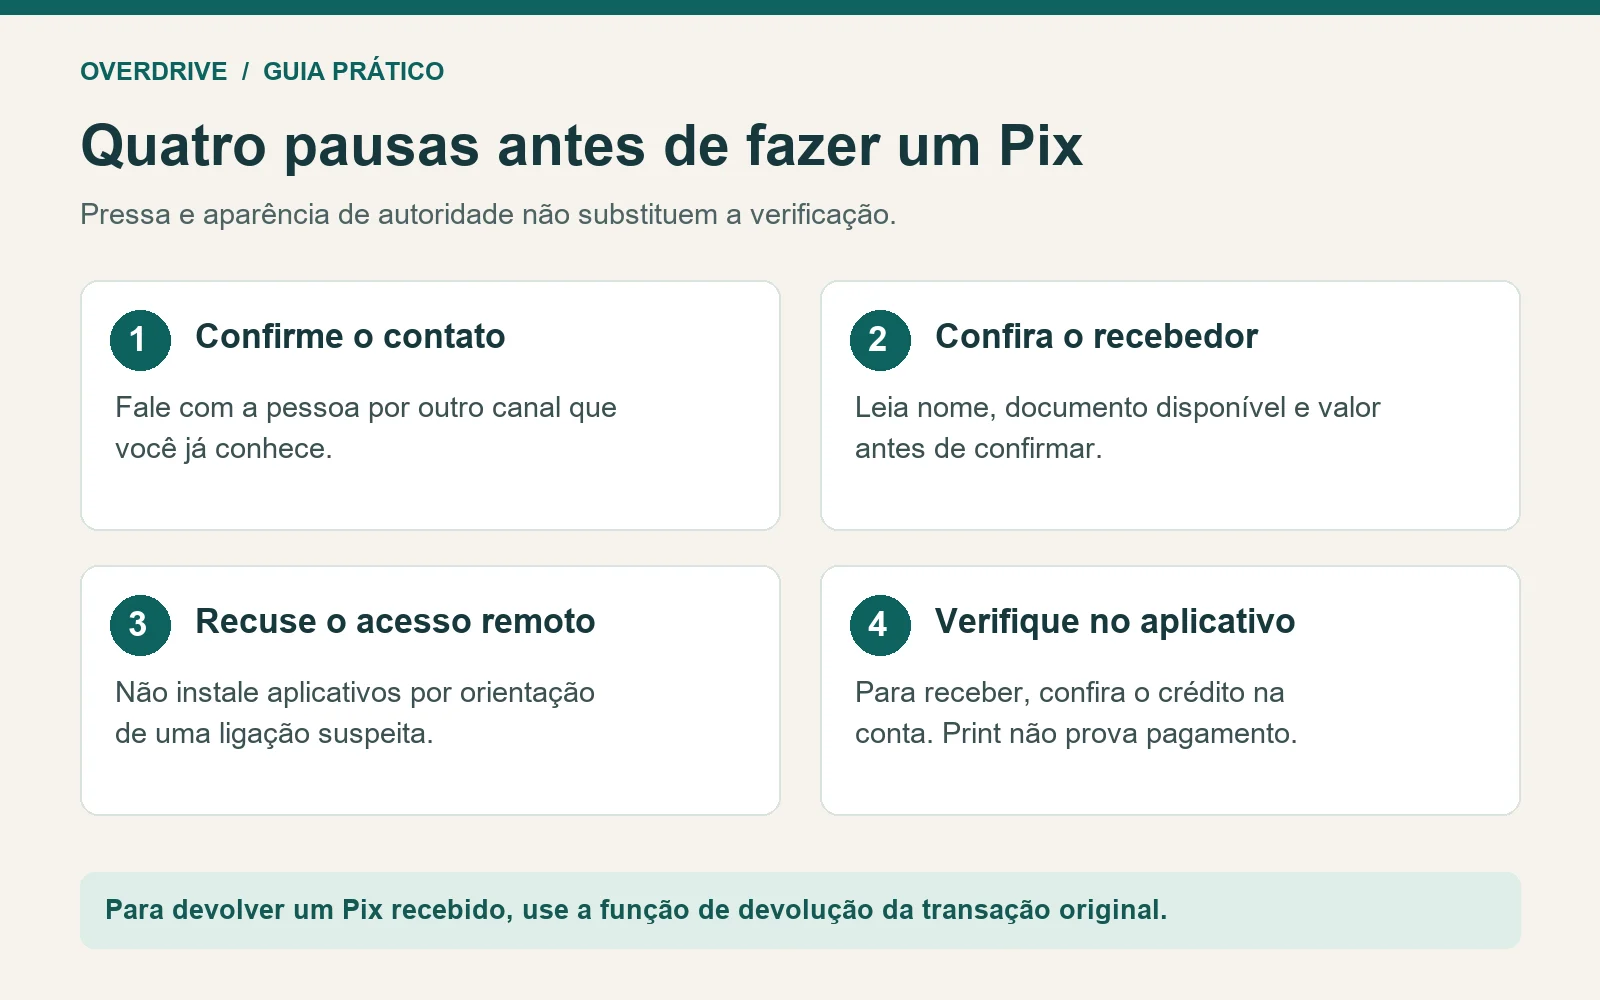
Para reduzir o risco, confirme quem está do outro lado por um canal independente e confira o recebedor na tela do banco. Se você está vendendo, verifique o crédito no aplicativo da sua própria conta. A mensagem “Pix enviado” de outra pessoa não substitui essa consulta.
Este guia explica os principais roteiros da fraude, o sinal que deve interromper a operação e a providência mais útil em cada caso. Não existe uma lista capaz de cobrir todas as variações: reconhecer o método ajuda quando o criminoso muda a história.
Por que golpes diferentes acabam no mesmo pedido de Pix
Uma transferência pode ser feita pela própria vítima, convencida por uma mentira, ou por alguém que obteve acesso indevido à conta. No primeiro caso, o aplicativo pode funcionar normalmente: o problema está na identidade ou na justificativa apresentada para o pagamento.
A pressão costuma explorar uma emergência, uma ameaça, uma grande oportunidade ou a aparência de autoridade. O contato não quer apenas que você pague; quer impedir que você faça uma segunda checagem. A Febraban mantém orientações sobre essas modalidades de fraude, incluindo falsa central e falso Pix recebido por engano.
1. Falsa central bancária e “conta segura”
A pessoa diz que detectou uma compra, invasão ou empréstimo e precisa proteger seu dinheiro. Pode apresentar dados corretos, um número de atendimento e uma conversa parecida com a do banco. Depois, pede um Pix para cancelar a movimentação, fazer um teste ou transferir o saldo para uma suposta conta segura.
O pedido de transferência é o momento de parar. Não siga instruções de pagamento dadas por quem ligou. Encerre o contato e procure o banco pelo aplicativo oficial ou por um telefone que você já conhece. Não use o número enviado na própria mensagem suspeita.
A Febraban alerta para falsos funcionários, testes de Pix e mensagens que levam a centrais falsas. Conhecer seu nome ou parte dos seus dados não autentica o interlocutor.
2. Pedido de familiar ou amigo por WhatsApp
Um perfil com a foto de alguém conhecido diz que mudou de número e precisa de ajuda. Em outra versão, uma conta invadida envia mensagens aos contatos. O pedido pode vir como pagamento de uma conta ou transferência para um terceiro.
Confirme por outro canal que já estava salvo: uma ligação para o número antigo, uma conversa presencial ou outro contato habitual. Não basta ligar para o novo número que a própria mensagem apresenta. Se não conseguir confirmar, não faça o Pix.
Áudio e vídeo também merecem verificação independente. Em vez de depender da aparência ou de uma frase que parece familiar, confirme a necessidade e os dados do pagamento fora daquele contato.
3. Loja falsa, anúncio clonado e negociação fora da plataforma
O anúncio oferece um produto desejado, normalmente com preço chamativo. A página pode copiar uma loja real. Já nos classificados, a conversa pode tentar deslocar o pagamento para fora do serviço, com a justificativa de reduzir taxas ou “reservar” o item.
Abra a oferta pelo canal oficial, verifique a identidade do vendedor e compare o beneficiário. Não confirme a transferência enquanto a divergência não tiver uma explicação verificável. Quando a compra começa em uma plataforma, mantenha pedido, conversa e pagamento dentro dela.
Um atraso na entrega não demonstra, por si só, fraude. É preciso distinguir uma loja fictícia criada para receber pagamentos de um problema comercial com um fornecedor real. Essa diferença também importa para a análise de eventual devolução.
4. Comprovante falso e Pix agendado apresentado como pago
Nesse roteiro, quem está vendendo recebe uma imagem que parece comprovar o Pix. O comprador pede a entrega imediata, manda um motorista ou insiste que o banco está demorando. O arquivo pode ter sido alterado; também pode mostrar apenas um agendamento.
Libere o produto após verificar o crédito na sua própria conta. Confira a movimentação no aplicativo e o estado da transação. Não dependa do print, do e-mail ou da tela mostrada no celular do comprador. Se o crédito não aparece, esclareça com seu banco antes de entregar ou devolver qualquer valor.
Estar escrito “agendado” significa uma operação programada, não um pagamento já recebido. O vendedor precisa verificar a efetivação, mesmo que o documento tenha nome, valor e aparência convincente.
5. Falso Pix errado e pedido de devolução para outra chave
Alguém diz que transferiu por engano e pede uma devolução urgente. Primeiro, verifique se o dinheiro realmente entrou. Se não houve crédito, não há valor a devolver apenas porque chegou um comprovante.
Se o crédito existe, use a função de devolução ligada à transação original, com orientação do seu banco se necessário. Não faça um novo Pix para a chave que o desconhecido indicar. O Banco Central explica que essa funcionalidade permite devolver o valor total ou parcial para a origem.
A distinção é prática: devolver dentro da transação original mantém o retorno associado ao pagamento recebido. Criar outra transferência abre uma nova operação, possivelmente para outra conta, e pode deixar você com duas situações a contestar.
6. QR Code e Pix Copia e Cola em cobrança falsa
A cobrança pode imitar uma taxa de entrega, uma conta, uma doação ou um serviço conhecido. A pessoa aponta um QR Code ou manda um código para colar no banco. O código só prepara o pagamento: ele não confirma que a dívida, a campanha ou o fornecedor são verdadeiros.
Confirme a cobrança no aplicativo ou portal oficial do serviço. Na tela do banco, leia o valor e a identificação do beneficiário. Uma diferença precisa ser esclarecida antes da confirmação, não depois.
O perigo não está no formato QR Code em si, usado por muitos negócios legítimos. Está no destino e na história que acompanha a cobrança. Não pague uma taxa inesperada apenas para evitar uma ameaça de bloqueio.
7. Promessa de multiplicar dinheiro, investimento e prêmio
Uma mensagem promete devolver várias vezes o valor enviado, liberar um prêmio ou garantir um rendimento extraordinário. Pode usar depoimentos, transmissões e prints de supostos pagamentos. Em seguida, exige um Pix inicial ou uma taxa adicional.
Não trate esses comprovantes como prova de que a proposta funciona. Se a explicação depende de pagar para receber, sob pressão e sem informações verificáveis, interrompa a conversa. Um primeiro retorno pequeno também não comprova a segurança de transferências maiores.
8. Aplicativo de acesso remoto e roubo de credenciais
O contato pede a instalação de um aplicativo para “verificar a segurança”, “corrigir o Pix” ou “cancelar uma cobrança”. Também pode mandar uma página falsa para capturar senha e código de autenticação.
Não instale ferramentas nem compartilhe a tela por orientação de um contato inesperado. Abra o serviço oficial por um caminho conhecido. As orientações do CERT.br recomendam verificar sites e desenvolvedores de aplicativos, em vez de usar links recebidos por mensagem.
Se já instalou uma ferramenta suspeita ou concedeu acesso, interrompa a conexão, procure o banco por outro aparelho seguro e informe o ocorrido. Preserve os registros e obtenha orientação para verificar o dispositivo.
Um roteiro de segurança para usar todo dia
- Baixe a pressão: nenhuma urgência elimina a necessidade de conferir contato e recebedor.
- Ajuste seus limites: mantenha limites de Pix compatíveis com seu uso e conheça os controles disponíveis no aplicativo.
- Proteja as contas: use senhas diferentes, verificação em duas etapas e sistema atualizado.
- Reduza a exposição: não envie códigos, senhas ou fotos de documentos a contatos inesperados.
- Converse com quem usa sua conta ou vende com você: combine que um comprovante recebido não libera uma entrega sem consulta ao crédito.
Já fez o Pix? Avise o banco imediatamente
Entre no aplicativo de onde saiu o pagamento, localize a transação e procure a opção de contestação por fraude. Se não encontrar, use o atendimento oficial. Descreva o golpe, guarde o protocolo e peça análise pelo MED.
O Banco Central orienta procurar o banco para relatar a fraude e solicitar a devolução. Reúna comprovantes, mensagens e links, registre ocorrência na Polícia Civil e proteja as contas comprometidas. A possibilidade de recuperação não dispensa agir rapidamente.
Perguntas frequentes
Só de saber minha chave Pix alguém consegue tirar dinheiro?
A chave permite identificar uma conta para receber pagamentos; ela não é a senha que autoriza saques ou transferências. Ainda assim, dados conhecidos podem ser usados para tornar uma abordagem fraudulenta mais convincente.
O nome do recebedor está certo. Posso confiar?
É uma checagem necessária, mas insuficiente. Você também precisa confirmar a identidade do contato e a razão do pagamento. Uma conta real pode ser usada em uma fraude.
O Pix tem devolução garantida em caso de golpe?
Não. O MED permite analisar e tentar recuperar recursos em situações cabíveis. A confirmação da fraude e a existência de valores recuperáveis influenciam o resultado.
Antes de comprar, confira como identificar uma loja online falsa. Se a fraude já aconteceu, consulte os passos para reunir provas e denunciar.
Apuração consultada em 10 de outubro de 2026. Fontes: Banco Central, Febraban e CERT.br. Os exemplos descrevem roteiros de fraude, sem reproduzir casos individuais. Ilustração de capa criada com IA; infográfico produzido pela Overdrive.
Comentários