 scale(1.0)%22%3E%3Cg transform=%22translate(0 0) scale(1.82)%22%3E%3Cdefs%3E%3CclipPath id=%22od-spectrum-1-clip%22 clipPathUnits=%22userSpaceOnUse%22%3E%3Cpath d=%22M83.54307596272014 16.073126206702106C66.79435401935054 -2.8024773671848067 38.25660907163116 -5.403803611249657 18.371112862359798 10.132448753007864C-1.5143833469115506 25.66870111726539 -5.894232963537952 53.98807085362926 8.368801953672723 74.80570597304838L23.482407872274567 62.99766290415789C15.698370900671726 50.550677768246715 18.572204113468143 34.235006451666294 30.140638663250094 25.196754816737943C41.70907321303204 16.158503181809593 58.235342541310885 17.31715323029148 68.42947004411829 27.88116927559259L83.54307596272014 16.073126206702106Z%22/%3E%3Cpath d=%22M81.57193800159959 25.194294026951617C95.83497291881025 46.01192914637073 91.45512330218386 74.33129888273459 71.56962709291251 89.86755124699212C51.684130883641146 105.40380361124966 23.146385935921764 102.80247736718479 6.397663992552161 83.92687379329787L21.511269911154002 72.1188307244074C31.70539741396142 82.6828467697085 48.231666742240265 83.8414968181904 59.800101292022205 74.80324518326205C71.36853584180416 65.76499354833369 74.24236905460057 49.44932223175327 66.45833208299773 37.0023370958421L81.57193800159959 25.194294026951617Z%22/%3E%3C/clipPath%3E%3CradialGradient id=%22od-spectrum-1-0%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(66 46) scale(61 110)%22%3E%3Cstop offset=%220%22 stop-color=%22%23F008E9%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23F008E9%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23F008E9%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23F008E9%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23F008E9%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23F008E9%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23F008E9%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23F008E9%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-1-1%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(55 2) scale(41 50)%22%3E%3Cstop offset=%220%22 stop-color=%22%23F008E9%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23F008E9%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23F008E9%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23F008E9%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23F008E9%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23F008E9%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23F008E9%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23F008E9%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-1-2%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(77 16) scale(30 42)%22%3E%3Cstop offset=%220%22 stop-color=%22%23FFD3A1%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-1-3%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(86 76) scale(39 43)%22%3E%3Cstop offset=%220%22 stop-color=%22%23FFBC88%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23FFBC88%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-1-4%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(4 40) scale(28 35)%22%3E%3Cstop offset=%220%22 stop-color=%22%2342E5F5%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%2342E5F5%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-1-5%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(5 44) scale(25 27)%22%3E%3Cstop offset=%220%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.45%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.4275%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.36000000000000004%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.2565%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.14400000000000002%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.0585%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.011250000000000001%22/%3E%3Cstop offset=%221%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-1-6%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(48 81) scale(33 40)%22%3E%3Cstop offset=%220%22 stop-color=%22%23F008E9%22 stop-opacity=%220.65%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23F008E9%22 stop-opacity=%220.6174999999999999%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23F008E9%22 stop-opacity=%220.52%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23F008E9%22 stop-opacity=%220.3705%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23F008E9%22 stop-opacity=%220.20800000000000002%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23F008E9%22 stop-opacity=%220.0845%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23F008E9%22 stop-opacity=%220.01625%22/%3E%3Cstop offset=%221%22 stop-color=%22%23F008E9%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3C/defs%3E%3Cg clip-path=%22url(%23od-spectrum-1-clip)%22%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22%237900FF%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-0)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-1)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-2)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-3)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-4)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-5)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-1-6)%22/%3E%3C/g%3E%3C/g%3E%3Cg fill=%22%23FFFFFF%22 fill-rule=%22evenodd%22 transform=%22translate(187.69215 41.00000) scale(0.5651341) translate(-0.379694 -0.457663)%22%3E%3Cpath d=%22M 742.365 0.955 C 728.306 4.297, 725.001 24.441, 737.300 31.818 C 749.085 38.887, 764 30.943, 764 17.597 C 764 6.454, 753.431 -1.675, 742.365 0.955 M 603 25.918 C 603 38.523, 602.741 49.511, 602.425 50.335 C 601.964 51.536, 600.585 51.040, 595.468 47.832 C 583.144 40.105, 566.066 36.205, 549.581 37.353 C 536.978 38.231, 529.063 40.315, 518 45.668 C 510.023 49.529, 507.103 51.660, 499.786 58.962 C 492.669 66.064, 490.337 69.201, 487.062 76.079 C 481.613 87.520, 479.975 94.556, 479.860 107 C 479.603 134.954, 493.097 156.957, 518.273 169.637 C 528.623 174.850, 540.238 177.313, 554.500 177.321 C 571.672 177.330, 583.787 173.917, 596.127 165.596 L 601.500 161.972 601.796 168.486 L 602.091 175 618.546 175 L 635 175 635 89 L 635 3 619 3 L 603 3 603 25.918 M 60.107 38.094 C 44.032 40.562, 31.906 46.852, 20 58.899 C 10.798 68.210, 5.589 77.105, 2.232 89.240 C -0.471 99.010, -0.170 118.315, 2.836 128 C 9.904 150.777, 28.698 168.805, 51.784 174.954 C 60.134 177.179, 72.202 177.996, 81.486 176.966 C 99.884 174.925, 113.356 168.669, 125.628 156.468 C 138.837 143.335, 145.195 127.577, 145.184 108 C 145.167 78.767, 130.539 55.662, 104.687 44.035 C 92.107 38.377, 73.990 35.962, 60.107 38.094 M 312.330 38.488 C 288.588 43.950, 269.644 60.920, 261.294 84.205 C 257.478 94.846, 256.859 113.284, 259.941 124.516 C 263.456 137.330, 268.204 145.302, 278.448 155.593 C 298.769 176.006, 323.821 182.304, 349.477 173.450 C 372.578 165.478, 391.587 140.454, 394.570 114.087 C 395.118 109.243, 394.977 108.004, 393.879 108.021 C 393.121 108.032, 387.100 108.693, 380.500 109.490 C 373.900 110.286, 368.015 110.952, 367.422 110.969 C 366.829 110.986, 365.819 113.272, 365.178 116.048 C 362.190 128.995, 354.708 139.049, 344.218 144.213 C 338.088 147.231, 336.764 147.500, 328.021 147.500 C 319.735 147.500, 317.742 147.145, 312.658 144.763 L 306.815 142.026 309.658 139.691 C 311.221 138.406, 324.650 127.924, 339.500 116.396 C 380.981 84.196, 388.275 78.554, 389.350 77.834 C 390.924 76.781, 382.218 64.207, 374.924 57 C 362.207 44.435, 347.275 38.073, 329 37.435 C 322.227 37.199, 316.310 37.573, 312.330 38.488 M 943.500 38.408 C 917.805 44.323, 897.599 64.183, 891.324 89.689 C 889.085 98.788, 889.130 115.414, 891.417 123.920 C 896.714 143.625, 911.194 161.145, 929.500 169.999 C 940.604 175.370, 948.650 177.292, 960 177.287 C 981.823 177.276, 1000.418 167.833, 1013.956 149.889 C 1022.370 138.736, 1026.241 128.867, 1026.801 117.141 L 1027.248 107.782 1023.374 108.362 C 1021.243 108.680, 1015.107 109.461, 1009.738 110.096 C 1000.390 111.201, 999.952 111.362, 999.427 113.875 C 996.597 127.431, 988.308 138.755, 977.225 144.209 C 971.001 147.271, 969.837 147.499, 960.518 147.487 C 951.719 147.475, 949.787 147.141, 944.641 144.742 L 938.782 142.011 966.145 120.755 C 990.298 101.994, 1016.512 81.704, 1020.946 78.340 C 1022.269 77.336, 1021.828 76.231, 1017.671 70.148 C 1008.057 56.077, 993.928 45.338, 978.500 40.375 C 968.602 37.192, 952.674 36.296, 943.500 38.408 M 134.353 42.250 C 134.667 43.487, 145.693 73.750, 158.855 109.500 L 182.786 174.500 201.905 174.772 C 220.952 175.042, 221.027 175.035, 221.997 172.772 C 225.867 163.749, 272 41.976, 272 40.786 C 272 40.353, 264.665 40, 255.699 40 L 239.399 40 237.200 46.250 C 235.991 49.688, 227.695 72.389, 218.764 96.698 L 202.528 140.897 193.724 114.698 C 182.662 81.782, 170.157 45.203, 168.957 42.250 C 168.059 40.040, 167.740 40, 150.913 40 L 133.783 40 134.353 42.250 M 434.105 41.583 C 421.700 44.918, 410.970 54.152, 404.449 67.102 C 398.445 79.025, 398.055 82.416, 397.554 127.143 C 397.305 149.339, 397.361 169.188, 397.678 171.250 L 398.256 175 413.628 175 L 429 175 429.075 151.250 C 429.117 138.188, 429.484 117.825, 429.893 106 C 430.724 81.913, 431.478 79.049, 438.510 73.253 C 444.094 68.650, 448.059 67.810, 466.750 67.271 L 484 66.773 484 53.387 L 484 40 461.750 40.066 C 445.632 40.113, 438.013 40.531, 434.105 41.583 M 680.348 41.420 C 662.969 45.635, 649.145 60.553, 644.549 80.053 C 643.311 85.306, 643.027 94.697, 643.015 130.750 L 643 175 658.500 175 L 674 175 674.096 160.750 C 674.149 152.912, 674.490 132.550, 674.855 115.500 C 675.509 84.911, 675.550 84.441, 678.009 80.039 C 680.779 75.079, 685.458 71.464, 690.901 70.081 C 692.880 69.578, 700.237 68.859, 707.250 68.483 L 720 67.799 720 53.899 L 720 40 702.750 40.085 C 692.675 40.135, 683.357 40.690, 680.348 41.420 M 731 107.500 L 731 175 747 175 L 763 175 763 107.500 L 763 40 747 40 L 731 40 731 107.500 M 767.002 40.726 C 767.004 41.501, 771.329 53.694, 787.493 98.500 C 792.255 111.700, 798.802 129.925, 802.041 139 C 805.281 148.075, 809.474 159.775, 811.359 165 L 814.788 174.500 834.017 174.500 L 853.247 174.500 862.135 151 C 892.010 72.006, 903 42.401, 903 40.914 C 903 40.400, 896.077 40, 887.194 40 L 871.389 40 860.241 70.750 C 854.109 87.662, 846.183 109.600, 842.627 119.500 C 839.071 129.400, 835.833 138.337, 835.432 139.360 C 834.932 140.634, 829.453 125.354, 818.043 90.860 L 801.385 40.500 784.193 40.226 C 774.737 40.076, 767.001 40.301, 767.002 40.726 M 61.746 67.031 C 55.710 68.542, 48.242 72.758, 43.885 77.115 C 35.353 85.647, 30.768 101.246, 32.919 114.418 C 36.659 137.316, 53.115 150.299, 76.385 148.709 C 98.060 147.229, 112.882 130.519, 112.976 107.460 C 113.046 89.974, 103.452 74.414, 89.202 68.902 C 82.798 66.426, 68.150 65.427, 61.746 67.031 M 314.286 67.451 C 304.042 70.652, 295.740 77.992, 291.177 87.880 C 288.044 94.672, 287.012 109.669, 289.190 116.766 L 290.500 121.031 299.148 114.266 C 303.904 110.545, 317.280 100.300, 328.871 91.500 C 340.462 82.700, 349.955 75.275, 349.966 75 C 350.011 73.882, 342.527 69.530, 337.679 67.855 C 331.549 65.737, 320.388 65.544, 314.286 67.451 M 543 67.603 C 527.177 71.836, 516.702 83.808, 513.883 100.878 C 511.041 118.086, 518.907 135.733, 532.786 143.287 C 555.907 155.871, 585.840 147.268, 596.413 125 C 599.281 118.961, 599.500 117.720, 599.500 107.500 C 599.500 97.275, 599.282 96.042, 596.410 90 C 592.465 81.702, 589.352 78.069, 581.965 73.136 C 572.030 66.501, 555.756 64.190, 543 67.603 M 945.624 67.637 C 931.972 71.829, 922.437 83.566, 919.699 99.549 C 918.639 105.739, 919.734 115.913, 921.872 119.735 C 922.343 120.576, 926.568 117.867, 935.131 111.235 C 947.247 101.849, 965.214 88.020, 976.591 79.322 L 982.055 75.144 978.558 72.477 C 970.885 66.624, 956.030 64.441, 945.624 67.637%22/%3E%3C/g%3E%3C/g%3E%3C/svg%3E)
 scale(1.0)%22%3E%3Cg transform=%22translate(0 0) scale(1.82)%22%3E%3Cdefs%3E%3CclipPath id=%22od-spectrum-2-clip%22 clipPathUnits=%22userSpaceOnUse%22%3E%3Cpath d=%22M83.54307596272014 16.073126206702106C66.79435401935054 -2.8024773671848067 38.25660907163116 -5.403803611249657 18.371112862359798 10.132448753007864C-1.5143833469115506 25.66870111726539 -5.894232963537952 53.98807085362926 8.368801953672723 74.80570597304838L23.482407872274567 62.99766290415789C15.698370900671726 50.550677768246715 18.572204113468143 34.235006451666294 30.140638663250094 25.196754816737943C41.70907321303204 16.158503181809593 58.235342541310885 17.31715323029148 68.42947004411829 27.88116927559259L83.54307596272014 16.073126206702106Z%22/%3E%3Cpath d=%22M81.57193800159959 25.194294026951617C95.83497291881025 46.01192914637073 91.45512330218386 74.33129888273459 71.56962709291251 89.86755124699212C51.684130883641146 105.40380361124966 23.146385935921764 102.80247736718479 6.397663992552161 83.92687379329787L21.511269911154002 72.1188307244074C31.70539741396142 82.6828467697085 48.231666742240265 83.8414968181904 59.800101292022205 74.80324518326205C71.36853584180416 65.76499354833369 74.24236905460057 49.44932223175327 66.45833208299773 37.0023370958421L81.57193800159959 25.194294026951617Z%22/%3E%3C/clipPath%3E%3CradialGradient id=%22od-spectrum-2-0%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(66 46) scale(61 110)%22%3E%3Cstop offset=%220%22 stop-color=%22%23F008E9%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23F008E9%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23F008E9%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23F008E9%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23F008E9%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23F008E9%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23F008E9%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23F008E9%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-2-1%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(55 2) scale(41 50)%22%3E%3Cstop offset=%220%22 stop-color=%22%23F008E9%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23F008E9%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23F008E9%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23F008E9%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23F008E9%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23F008E9%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23F008E9%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23F008E9%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-2-2%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(77 16) scale(30 42)%22%3E%3Cstop offset=%220%22 stop-color=%22%23FFD3A1%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23FFD3A1%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-2-3%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(86 76) scale(39 43)%22%3E%3Cstop offset=%220%22 stop-color=%22%23FFBC88%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23FFBC88%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%23FFBC88%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-2-4%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(4 40) scale(28 35)%22%3E%3Cstop offset=%220%22 stop-color=%22%2342E5F5%22 stop-opacity=%221%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.95%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.8%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.57%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.32%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.13%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%2342E5F5%22 stop-opacity=%220.025%22/%3E%3Cstop offset=%221%22 stop-color=%22%2342E5F5%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-2-5%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(5 44) scale(25 27)%22%3E%3Cstop offset=%220%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.45%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.4275%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.36000000000000004%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.2565%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.14400000000000002%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.0585%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220.011250000000000001%22/%3E%3Cstop offset=%221%22 stop-color=%22%23A4F6FC%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3CradialGradient id=%22od-spectrum-2-6%22 gradientUnits=%22userSpaceOnUse%22 cx=%220%22 cy=%220%22 r=%221%22 gradientTransform=%22translate(48 81) scale(33 40)%22%3E%3Cstop offset=%220%22 stop-color=%22%23F008E9%22 stop-opacity=%220.65%22/%3E%3Cstop offset=%22.15%22 stop-color=%22%23F008E9%22 stop-opacity=%220.6174999999999999%22/%3E%3Cstop offset=%22.30%22 stop-color=%22%23F008E9%22 stop-opacity=%220.52%22/%3E%3Cstop offset=%22.45%22 stop-color=%22%23F008E9%22 stop-opacity=%220.3705%22/%3E%3Cstop offset=%22.60%22 stop-color=%22%23F008E9%22 stop-opacity=%220.20800000000000002%22/%3E%3Cstop offset=%22.75%22 stop-color=%22%23F008E9%22 stop-opacity=%220.0845%22/%3E%3Cstop offset=%22.90%22 stop-color=%22%23F008E9%22 stop-opacity=%220.01625%22/%3E%3Cstop offset=%221%22 stop-color=%22%23F008E9%22 stop-opacity=%220%22/%3E%3C/radialGradient%3E%3C/defs%3E%3Cg clip-path=%22url(%23od-spectrum-2-clip)%22%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22%237900FF%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-0)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-1)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-2)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-3)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-4)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-5)%22/%3E%3Crect x=%22-2%22 y=%22-2%22 width=%22104%22 height=%22104%22 rx=%220%22 fill=%22url(%23od-spectrum-2-6)%22/%3E%3C/g%3E%3C/g%3E%3Cg fill=%22%23111015%22 fill-rule=%22evenodd%22 transform=%22translate(187.69215 41.00000) scale(0.5651341) translate(-0.379694 -0.457663)%22%3E%3Cpath d=%22M 742.365 0.955 C 728.306 4.297, 725.001 24.441, 737.300 31.818 C 749.085 38.887, 764 30.943, 764 17.597 C 764 6.454, 753.431 -1.675, 742.365 0.955 M 603 25.918 C 603 38.523, 602.741 49.511, 602.425 50.335 C 601.964 51.536, 600.585 51.040, 595.468 47.832 C 583.144 40.105, 566.066 36.205, 549.581 37.353 C 536.978 38.231, 529.063 40.315, 518 45.668 C 510.023 49.529, 507.103 51.660, 499.786 58.962 C 492.669 66.064, 490.337 69.201, 487.062 76.079 C 481.613 87.520, 479.975 94.556, 479.860 107 C 479.603 134.954, 493.097 156.957, 518.273 169.637 C 528.623 174.850, 540.238 177.313, 554.500 177.321 C 571.672 177.330, 583.787 173.917, 596.127 165.596 L 601.500 161.972 601.796 168.486 L 602.091 175 618.546 175 L 635 175 635 89 L 635 3 619 3 L 603 3 603 25.918 M 60.107 38.094 C 44.032 40.562, 31.906 46.852, 20 58.899 C 10.798 68.210, 5.589 77.105, 2.232 89.240 C -0.471 99.010, -0.170 118.315, 2.836 128 C 9.904 150.777, 28.698 168.805, 51.784 174.954 C 60.134 177.179, 72.202 177.996, 81.486 176.966 C 99.884 174.925, 113.356 168.669, 125.628 156.468 C 138.837 143.335, 145.195 127.577, 145.184 108 C 145.167 78.767, 130.539 55.662, 104.687 44.035 C 92.107 38.377, 73.990 35.962, 60.107 38.094 M 312.330 38.488 C 288.588 43.950, 269.644 60.920, 261.294 84.205 C 257.478 94.846, 256.859 113.284, 259.941 124.516 C 263.456 137.330, 268.204 145.302, 278.448 155.593 C 298.769 176.006, 323.821 182.304, 349.477 173.450 C 372.578 165.478, 391.587 140.454, 394.570 114.087 C 395.118 109.243, 394.977 108.004, 393.879 108.021 C 393.121 108.032, 387.100 108.693, 380.500 109.490 C 373.900 110.286, 368.015 110.952, 367.422 110.969 C 366.829 110.986, 365.819 113.272, 365.178 116.048 C 362.190 128.995, 354.708 139.049, 344.218 144.213 C 338.088 147.231, 336.764 147.500, 328.021 147.500 C 319.735 147.500, 317.742 147.145, 312.658 144.763 L 306.815 142.026 309.658 139.691 C 311.221 138.406, 324.650 127.924, 339.500 116.396 C 380.981 84.196, 388.275 78.554, 389.350 77.834 C 390.924 76.781, 382.218 64.207, 374.924 57 C 362.207 44.435, 347.275 38.073, 329 37.435 C 322.227 37.199, 316.310 37.573, 312.330 38.488 M 943.500 38.408 C 917.805 44.323, 897.599 64.183, 891.324 89.689 C 889.085 98.788, 889.130 115.414, 891.417 123.920 C 896.714 143.625, 911.194 161.145, 929.500 169.999 C 940.604 175.370, 948.650 177.292, 960 177.287 C 981.823 177.276, 1000.418 167.833, 1013.956 149.889 C 1022.370 138.736, 1026.241 128.867, 1026.801 117.141 L 1027.248 107.782 1023.374 108.362 C 1021.243 108.680, 1015.107 109.461, 1009.738 110.096 C 1000.390 111.201, 999.952 111.362, 999.427 113.875 C 996.597 127.431, 988.308 138.755, 977.225 144.209 C 971.001 147.271, 969.837 147.499, 960.518 147.487 C 951.719 147.475, 949.787 147.141, 944.641 144.742 L 938.782 142.011 966.145 120.755 C 990.298 101.994, 1016.512 81.704, 1020.946 78.340 C 1022.269 77.336, 1021.828 76.231, 1017.671 70.148 C 1008.057 56.077, 993.928 45.338, 978.500 40.375 C 968.602 37.192, 952.674 36.296, 943.500 38.408 M 134.353 42.250 C 134.667 43.487, 145.693 73.750, 158.855 109.500 L 182.786 174.500 201.905 174.772 C 220.952 175.042, 221.027 175.035, 221.997 172.772 C 225.867 163.749, 272 41.976, 272 40.786 C 272 40.353, 264.665 40, 255.699 40 L 239.399 40 237.200 46.250 C 235.991 49.688, 227.695 72.389, 218.764 96.698 L 202.528 140.897 193.724 114.698 C 182.662 81.782, 170.157 45.203, 168.957 42.250 C 168.059 40.040, 167.740 40, 150.913 40 L 133.783 40 134.353 42.250 M 434.105 41.583 C 421.700 44.918, 410.970 54.152, 404.449 67.102 C 398.445 79.025, 398.055 82.416, 397.554 127.143 C 397.305 149.339, 397.361 169.188, 397.678 171.250 L 398.256 175 413.628 175 L 429 175 429.075 151.250 C 429.117 138.188, 429.484 117.825, 429.893 106 C 430.724 81.913, 431.478 79.049, 438.510 73.253 C 444.094 68.650, 448.059 67.810, 466.750 67.271 L 484 66.773 484 53.387 L 484 40 461.750 40.066 C 445.632 40.113, 438.013 40.531, 434.105 41.583 M 680.348 41.420 C 662.969 45.635, 649.145 60.553, 644.549 80.053 C 643.311 85.306, 643.027 94.697, 643.015 130.750 L 643 175 658.500 175 L 674 175 674.096 160.750 C 674.149 152.912, 674.490 132.550, 674.855 115.500 C 675.509 84.911, 675.550 84.441, 678.009 80.039 C 680.779 75.079, 685.458 71.464, 690.901 70.081 C 692.880 69.578, 700.237 68.859, 707.250 68.483 L 720 67.799 720 53.899 L 720 40 702.750 40.085 C 692.675 40.135, 683.357 40.690, 680.348 41.420 M 731 107.500 L 731 175 747 175 L 763 175 763 107.500 L 763 40 747 40 L 731 40 731 107.500 M 767.002 40.726 C 767.004 41.501, 771.329 53.694, 787.493 98.500 C 792.255 111.700, 798.802 129.925, 802.041 139 C 805.281 148.075, 809.474 159.775, 811.359 165 L 814.788 174.500 834.017 174.500 L 853.247 174.500 862.135 151 C 892.010 72.006, 903 42.401, 903 40.914 C 903 40.400, 896.077 40, 887.194 40 L 871.389 40 860.241 70.750 C 854.109 87.662, 846.183 109.600, 842.627 119.500 C 839.071 129.400, 835.833 138.337, 835.432 139.360 C 834.932 140.634, 829.453 125.354, 818.043 90.860 L 801.385 40.500 784.193 40.226 C 774.737 40.076, 767.001 40.301, 767.002 40.726 M 61.746 67.031 C 55.710 68.542, 48.242 72.758, 43.885 77.115 C 35.353 85.647, 30.768 101.246, 32.919 114.418 C 36.659 137.316, 53.115 150.299, 76.385 148.709 C 98.060 147.229, 112.882 130.519, 112.976 107.460 C 113.046 89.974, 103.452 74.414, 89.202 68.902 C 82.798 66.426, 68.150 65.427, 61.746 67.031 M 314.286 67.451 C 304.042 70.652, 295.740 77.992, 291.177 87.880 C 288.044 94.672, 287.012 109.669, 289.190 116.766 L 290.500 121.031 299.148 114.266 C 303.904 110.545, 317.280 100.300, 328.871 91.500 C 340.462 82.700, 349.955 75.275, 349.966 75 C 350.011 73.882, 342.527 69.530, 337.679 67.855 C 331.549 65.737, 320.388 65.544, 314.286 67.451 M 543 67.603 C 527.177 71.836, 516.702 83.808, 513.883 100.878 C 511.041 118.086, 518.907 135.733, 532.786 143.287 C 555.907 155.871, 585.840 147.268, 596.413 125 C 599.281 118.961, 599.500 117.720, 599.500 107.500 C 599.500 97.275, 599.282 96.042, 596.410 90 C 592.465 81.702, 589.352 78.069, 581.965 73.136 C 572.030 66.501, 555.756 64.190, 543 67.603 M 945.624 67.637 C 931.972 71.829, 922.437 83.566, 919.699 99.549 C 918.639 105.739, 919.734 115.913, 921.872 119.735 C 922.343 120.576, 926.568 117.867, 935.131 111.235 C 947.247 101.849, 965.214 88.020, 976.591 79.322 L 982.055 75.144 978.558 72.477 C 970.885 66.624, 956.030 64.441, 945.624 67.637%22/%3E%3C/g%3E%3C/g%3E%3C/svg%3E)

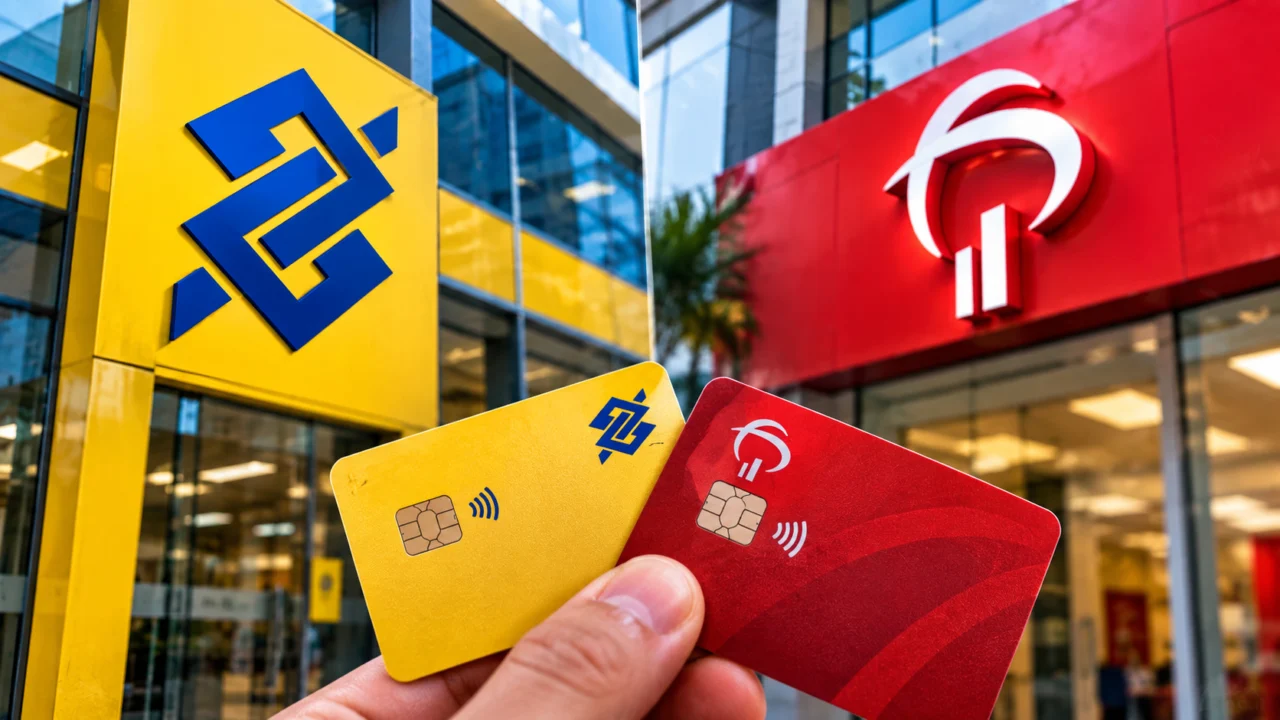
Clientes do Banco do Brasil (BBAS3) e do Bradesco relataram dificuldades para usar cartões, mas os problemas descritos não são iguais: no BB, há avisos de retirada do limite de crédito; no Bradesco, as queixas incluem compras recusadas no débito, mesmo com saldo em conta.
Os relatos foram publicados pelo Extra e repercutidos por Investidor10 e Poder360. Os dois bancos negaram a descontinuação de cartões por modelo, categoria ou bandeira. Portanto, os casos não confirmam um cancelamento geral para todos os clientes.
O que aconteceu com o limite dos cartões do Banco do Brasil?
Segundo as reportagens, clientes do BB receberam mensagens informando que o limite de crédito ficaria indisponível a partir de 31 de outubro de 2026. Há também relato de uma compra recusada em 1º de outubro, antes da data indicada, apesar do pagamento da fatura anterior.
Em resposta ao Extra, o Banco do Brasil afirmou que revisa periodicamente os limites, tanto para redução quanto para aumento, dentro de sua política de concessão responsável de crédito. A instituição negou o encerramento de linhas ou categorias de cartões e informou que a função débito permanece disponível nos cartões que possuem essa modalidade.
O Bradesco está cancelando cartões?
No Bradesco, a reportagem descreve falhas no uso do débito. Uma cliente relatou recusas mesmo com dinheiro na conta e disse ter recebido a informação de que seu cartão Gold seria descontinuado.
O banco, porém, negou que esteja encerrando cartões por categoria, bandeira ou modelo. A resposta reproduzida na publicação do Extra republicada pela FEEB-PR atribui a situação a procedimentos de gestão e relacionamento com clientes. As informações divulgadas não permitem identificar uma causa única para todas as recusas.
Limite zerado, cartão bloqueado e cancelamento são a mesma coisa?
Não. Antes de procurar atendimento, vale conferir exatamente o que aparece no aplicativo. Um valor zero no campo de limite disponível, sozinho, não demonstra que o cartão foi cancelado.
| Situação | O que verificar |
|---|---|
| Limite disponível zerado | Compare o limite total com o valor comprometido por compras e parcelas. Confira também o reconhecimento de pagamentos recentes. |
| Limite total reduzido ou retirado | Procure uma comunicação do banco e peça a data e a justificativa da mudança. |
| Compra recusada no débito | Confira o saldo disponível, o status do cartão e a mensagem de erro. Não trate a recusa automaticamente como redução de crédito. |
| Mensagem de bloqueio ou cancelamento | Peça confirmação sobre quais funções foram afetadas e sobre o procedimento de regularização ou substituição. |
A distinção importa porque crédito e débito têm funcionamentos diferentes. Como explica o Banco Central em seu guia sobre cartões, o débito desconta a compra da conta, enquanto o cartão de crédito permite o pagamento posterior. Perder limite de crédito não significa perder o dinheiro depositado.
O banco pode reduzir o limite sem avisar?
A orientação do Banco Central estabelece que a redução por iniciativa da instituição deve ser comunicada com pelo menos 30 dias de antecedência.
Existe uma exceção: se houver deterioração do perfil de risco do cliente, a instituição pode reduzir o limite sem essa antecedência. Mesmo assim, precisa comunicar a mudança até o momento da redução.
Por isso, não basta olhar a data da compra recusada para concluir se houve irregularidade. É necessário conferir o aviso recebido, a justificativa apresentada e qual alteração foi efetivamente realizada.
Paguei a fatura em dia. Por que meu limite pode mudar?
O pagamento em dia é relevante, mas a análise não se resume à última fatura. O próprio Banco do Brasil informa que considera fatores como renda declarada, movimentação financeira, utilização do crédito e relacionamento com a instituição.
Isso não esclarece, por si só, o motivo de cada caso noticiado. Quem encontrar informações desatualizadas pode corrigir o cadastro e solicitar uma reanálise. Atualizar os dados ou pedir revisão não garante a devolução do limite anterior.
O que fazer se o limite sumiu ou o cartão foi recusado?
O primeiro passo é registrar o problema e pedir uma resposta que diferencie redução de limite, bloqueio de segurança, falha operacional e cancelamento. Use o aplicativo ou os canais disponíveis nos sites oficiais do Banco do Brasil e do Bradesco.
- Guarde as evidências: salve a notificação, a data da alteração, o comprovante de pagamento e a mensagem de recusa, quando disponível.
- Peça uma explicação específica: pergunte o motivo, quando a mudança passou a valer e quais funções continuam ativas. Anote o protocolo.
- Confira cadastro e pagamentos: verifique dados desatualizados e se a fatura paga já foi reconhecida. Solicite revisão quando houver divergência.
- Acompanhe faturas e assinaturas: confirme como serão cobradas as compras já realizadas e revise serviços que usam o cartão para pagamentos recorrentes.
Limite retirado ou cartão cancelado não deve ser interpretado como quitação das compras anteriores. Se o acesso à fatura também estiver comprometido, solicite ao banco um canal para consultar os valores e realizar o pagamento.
Onde reclamar se o banco não resolver?
O Banco Central recomenda procurar o atendimento da instituição e, se necessário, a ouvidoria. Também é possível recorrer ao Procon e ao Consumidor.gov.br, verificando a participação da empresa na plataforma.
Outra opção é registrar uma reclamação no Banco Central. Nesse canal, a instituição reclamada tem até dez dias úteis para responder. O BC esclarece que não resolve individualmente o conflito, mas utiliza as demandas na supervisão das instituições. O prazo de resposta, portanto, não representa garantia de recuperação do limite.
Perguntas frequentes
Todos os cartões do BB e do Bradesco serão cancelados?
As reportagens consultadas não confirmam uma medida geral. Os dois bancos negaram a descontinuação por modelo, categoria ou bandeira. A situação precisa ser verificada individualmente.
O débito do Banco do Brasil continua funcionando?
Segundo a resposta do BB ao Extra, os cartões que possuem função débito continuam aptos a utilizá-la. Uma eventual recusa deve ser comunicada ao banco para verificar o motivo.
O aviso de 31 de outubro vale para qualquer cliente?
Não se deve generalizar. A data aparece nos comunicados relatados pelas reportagens. Cada cliente precisa conferir a mensagem recebida e as condições informadas pelo banco.
Para outros assuntos do dia a dia digital, acompanhe os guias de serviço, as notícias de apps e software e a cobertura de tecnologia do Overdrive.

Comentários